Entenda o Seguro Habitacional: Proteção Essencial para Seu Financiamento Imobiliário
Ao contratar um financiamento imobiliário no Brasil, a inclusão de um seguro habitacional é um passo **obrigatório**. Esta modalidade de seguro oferece uma rede de segurança crucial, tanto para o consumidor quanto para a instituição financeira.
Ele garante que as parcelas do financiamento sejam honradas mesmo em imprevistos com o mutuário, como falecimento ou invalidez permanente. Além disso, protege o imóvel contra danos graves, assegurando sua recuperação ou reposição.
Para detalhar seu funcionamento e as exigências legais, nos baseamos nas regras estabelecidas pela Superintendência de Seguros Privados (Susep), órgão responsável pela fiscalização deste mercado. Conhecer o seguro habitacional é fundamental para quem está adquirindo um imóvel financiado.
O Que é e Para Que Serve o Seguro Habitacional?
O seguro habitacional é uma proteção financeira **obrigatória** para quem contrata financiamentos imobiliários, seja pelo Sistema Financeiro da Habitação (SFH) ou pelo Sistema de Financiamento Imobiliário (SFI). Ele visa cobrir os riscos de morte e invalidez permanente do segurado (MIP) e, em muitos casos, danos físicos ao imóvel (DFI).
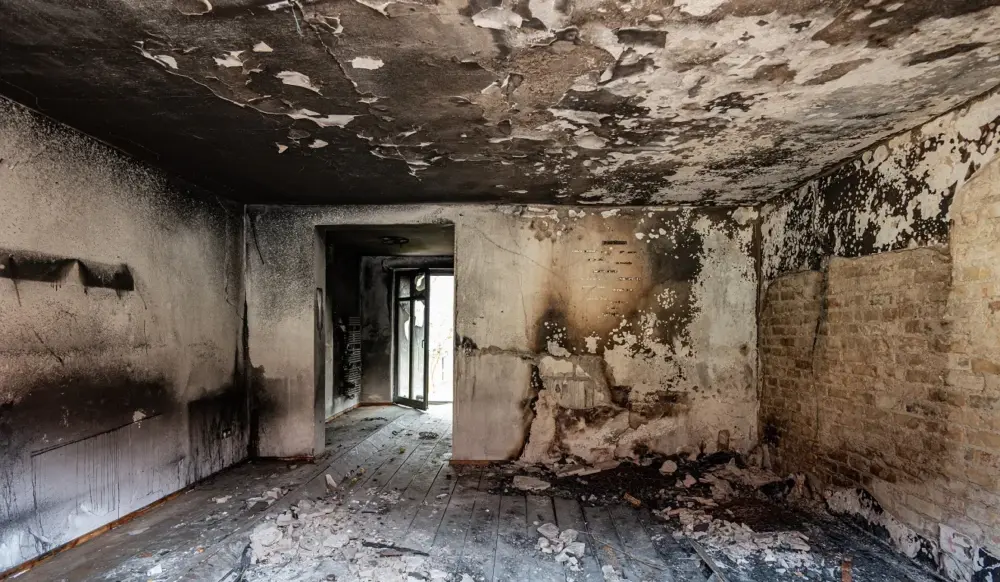
A principal função do seguro habitacional é assegurar a quitação das parcelas futuras do financiamento, caso o mutuário venha a falecer ou se tornar permanentemente inválido. Ele também garante a recomposição do imóvel, caso sofra danos significativos por eventos como incêndio, desmoronamento ou inundações.
A Resolução CNSP nº 447/2022 detalha que o objetivo é o pagamento do saldo devedor vincendo na data do sinistro, ou a reposição do imóvel financiado. Isso confere tranquilidade ao processo de aquisição de imóveis, protegendo o patrimônio e a família.
Coberturas Obrigatórias: MIP e DFI
As coberturas essenciais do seguro habitacional são o **Morte e Invalidez Permanente (MIP)** e os **Danos Físicos ao Imóvel (DFI)**. A obrigatoriedade de cada uma delas pode variar conforme a operação de financiamento, mas ambas são fundamentais.
A cobertura MIP cobre o falecimento por causas naturais ou acidentais, bem como a invalidez permanente total para o trabalho, desde que ocorridas após a assinatura do contrato. Já a cobertura DFI protege o imóvel contra uma gama de riscos, incluindo incêndio, queda de raio, explosão, vendaval, destelhamento, inundações e desmoronamento total ou parcial.
Existem exceções onde apenas uma das coberturas é obrigatória. Por exemplo, em financiamentos para construção civil, a cobertura MIP só se aplica após a assinatura dos contratos com promitentes compradores. Para aquisição de terrenos ou material de construção, a cobertura DFI pode não ser obrigatória, mas a MIP geralmente é exigida nas operações do SFI.
Como Contratar e Acionar o Seguro Habitacional
É importante saber que o consumidor **não é obrigado a contratar o seguro habitacional diretamente com o banco** que concedeu o financiamento. É possível pesquisar e optar por seguradoras autorizadas que ofereçam condições mais vantajosas, desde que a proposta atenda aos requisitos mínimos legais, como a inclusão das coberturas obrigatórias e o banco como beneficiário.
O prazo de vigência do seguro habitacional acompanha o prazo total do financiamento. Ao ocorrer um sinistro, o procedimento é similar ao de outros seguros: é preciso contatar a seguradora, informar o ocorrido e apresentar a documentação solicitada. A comunicação pode ser feita através do estipulante (geralmente o banco), mas a comunicação direta com a seguradora também é permitida, desde que o financiador seja informado.
O custo do seguro habitacional varia conforme as condições do financiamento, a apólice escolhida e a seguradora. A Susep orienta que o custo efetivo das coberturas obrigatórias seja apresentado de forma clara ao consumidor, permitindo a comparação de valores no mercado. É proibido contratar mais de uma apólice para o mesmo financiamento.
Seguro Habitacional vs. Seguro Residencial
É fundamental diferenciar o seguro habitacional do seguro residencial. O **seguro habitacional é obrigatório** e está atrelado ao financiamento imobiliário, cobrindo riscos relacionados à quitação da dívida e à integridade do imóvel financiado. Ele protege o saldo devedor e o bem que serve como garantia.
Por outro lado, o **seguro residencial é opcional** e contratado pelo proprietário ou inquilino para proteger seus bens contra roubos, furtos, danos elétricos, incêndios e outras eventualidades do dia a dia. Ele oferece uma proteção mais ampla ao conteúdo e à estrutura do imóvel, independentemente de haver um financiamento ativo.
Ambas as modalidades, embora distintas, visam proporcionar segurança financeira e patrimonial. O seguro habitacional cumpre um papel legal e financeiro essencial no processo de aquisição de imóveis por meio de crédito imobiliário.