Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors
Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors

Economia

Flávio Augusto: Do Cheque Especial a Gigante da Educação, A Jornada Bilionária que Inspira Empreendedores no Brasil

A impressionante ascensão de Flávio Augusto no mundo da educação, de um início modesto a um faturamento milionário. Flávio Augusto, um nome que se tornou sinônimo de sucesso no empreendedorismo brasileiro, construiu sua fortuna a partir de uma ideia audaciosa e um empréstimo considerável. Fundada em 1995, a escola de idiomas Wise Up é o embrião de um império que hoje engloba a holding Wiser, com um faturamento expressivo e milhões de alunos atendidos. A trajetória de Flávio Augusto é marcada por resiliência e visão estratégica, elementos essenciais para quem navega no complexo cenário empresarial brasileiro. Ele não apenas superou dificuldades financeiras, mas também soube se adaptar às mudanças do mercado, incluindo os desafios impostos pela pandemia de Covid-19. A história de Flávio Augusto é um testemunho do poder da inovação e da persistência. A jornada de transformar uma dívida bancária em um negócio bilionário serve de inspiração para muitos que sonham em empreender no Brasil. Conforme informação divulgada em reportagem da Gazeta do Povo, a história completa de Flávio Augusto e sua empresa. O Início Arriscado com R$ 20 Mil do Cheque Especial Em 1995, Flávio Augusto deu o pontapé inicial na Wise Up com um capital inicial de R$ 20 mil, provenientes diretamente do cheque especial. Uma linha de crédito conhecida pelos juros elevados, que na época atingiam 12% ao mês. O valor era apertado para cobrir os custos de estrutura e contratação, mas Flávio apostou em um método de ensino acelerado, com duração de 18 meses. O foco eram profissionais que precisavam aprender inglês rapidamente para impulsionar suas carreiras. Curiosamente, o próprio Flávio Augusto não dominava o idioma na época. Sua estratégia se concentrou na força das vendas e na leitura atenta do mercado, delegando a expertise acadêmica a profissionais contratados. Da Venda Milionária à Surpreendente Recompra da Wise Up Após um crescimento expressivo, que resultou em centenas de unidades da Wise Up espalhadas pelo país, Flávio Augusto tomou a decisão de vender a empresa em 2013 para a Abril Educação, por R$ 877 milhões. No entanto, a história reservava uma reviravolta inesperada. Apenas dois anos depois, em 2015, Flávio Augusto recomprou o negócio por aproximadamente R$ 390 milhões, um valor significativamente inferior ao da venda original. Ao reassumir a gestão, ele encontrou a empresa em um cenário delicado, com queda nos lucros e alta inadimplência, problemas atribuídos a mudanças nas políticas de cobrança. Com um investimento pessoal de US$ 16 milhões, Flávio Augusto dedicou três anos intensos à reestruturação da operação. Seu objetivo era restaurar a saúde financeira e a lucratividade da companhia, recolocando-a no caminho do sucesso sob sua liderança. Adaptação Digital Durante a Pandemia: Um Salto de Alunos A chegada da pandemia de Covid-19 impôs um novo e grande desafio: a interrupção das aulas presenciais. A Wise Up, que já ensaiava uma transição para o ambiente digital desde 2019, acelerou drasticamente essa mudança. Flávio Augusto orientou os franqueados a fecharem os imóveis físicos e a migrarem completamente para o modelo online. Essa virada estratégica
Leia mais

Quebra do Banco Master: Rombo Bilionário e Relação Vorcaro-Moraes Abalam FGC e Expõem Riscos para Investidores e Previdência

O escândalo financeiro envolvendo a quebra do Banco Master, Master de Investimento e Letsbank, além das posteriores liquidações da Will Financeira e do Banco Pleno, todas ligadas a Daniel Vorcaro, expôs fragilidades no sistema bancário brasileiro. O prejuízo total para o Fundo Garantidor de Créditos (FGC) atingiu a marca de **R$ 57,4 bilhões**, um valor que obrigou os bancos associados a anteciparem contribuições ordinárias por cinco anos, totalizando R$ 32,5 bilhões, para recompor a liquidez do fundo. Mensagens obtidas pela Polícia Federal (PF) indicam que Daniel Vorcaro buscou ativamente a ajuda do ministro Alexandre de Moraes entre outubro e novembro de 2025, semanas antes da liquidação do Banco Master. O objetivo era conter o avanço das investigações que antecederam sua prisão e a intervenção na instituição. Essa proximidade, que já vinha sendo construída desde dezembro de 2023, com pelo menos oito encontros registrados entre 2024 e 2025, levanta suspeitas sobre possíveis interferências que teriam agravado a crise financeira. A liquidação do Banco Master, embora representasse uma pequena fatia dos ativos e captações do Sistema Financeiro Nacional (0,57% e 0,55%, respectivamente), gerou um impacto desproporcional. A demora em tomar medidas eficazes contra o crescimento das dívidas do conglomerado permitiu que a instituição continuasse captando recursos, principalmente através de CDBs com cobertura do FGC, ampliando os passivos que o fundo precisou absorver. Essa situação, que poderia ter sido evitada com ações mais céleres, resultou em um rombo bilionário que agora afeta a todos os participantes do sistema financeiro. Relação Vorcaro-Moraes sob Investigação e o Impacto no FGC O caso Master trouxe à tona a complexa relação entre Daniel Vorcaro e o ministro Alexandre de Moraes. Relatórios da PF revelaram uma série de interações, incluindo mensagens trocadas via WhatsApp e encontros pessoais. Vorcaro chegou a solicitar a Moraes que intercedesse junto a autoridades da Polícia Federal, da Procuradoria-Geral da República (PGR) e do Banco Central para evitar ações judiciais contra o banco. Em mensagens datadas de outubro e novembro de 2025, Vorcaro expressou grande preocupação com possíveis medidas judiciais, como buscas e quebras de sigilo, e pediu a Moraes que “bloqueasse toda maldade”. Ele chegou a sugerir que, se as ações fossem adiadas, o banco não quebraria. A prisão de Vorcaro ocorreu em 17 de novembro de 2025, enquanto ele tentava embarcar para Dubai, dois dias após um último pedido de ajuda ao ministro do STF. O impacto financeiro da quebra do Banco Master foi significativo para o FGC. O fundo, que tem seu patrimônio composto por depósitos mensais dos bancos associados, viu seu saldo líquido de R$ 123,2 bilhões ao fim de 2025 ser severamente afetado. A necessidade de cobrir o rombo levou os demais bancos a anteciparem contribuições, utilizando recursos que poderiam ser destinados a futuras proteções de depositantes e impactando os rendimentos do patrimônio do FGC. Investidores e Regimes de Previdência Expostos a Perdas A garantia do FGC cobre apenas até R$ 250 mil por depositante. Investidores com valores acima desse limite nas instituições do conglomerado Master ficaram expostos a

Leia mais

Dividendos de Estatais Tombam 58%: Governo Lula Luta com Caixa Apertado e Meta Fiscal Distante

Queda drástica nos dividendos das estatais federais: R$ 10,5 bilhões arrecadados em sete meses, o menor valor desde 2020. Os repasses de dividendos das empresas estatais federais ao Tesouro Nacional apresentaram uma queda expressiva de 58% nos primeiros sete meses de 2026, quando comparado ao mesmo período de 2025, já descontada a inflação. O montante arrecadado atingiu R$ 10,5 bilhões, configurando o menor resultado registrado desde o ano de 2020. Essa redução impacta diretamente o caixa do governo federal, que contava com uma receita significativamente maior. A equipe econômica de Lula previa obter R$ 55,5 bilhões em dividendos neste ano, mas o valor efetivamente arrecadado representa apenas 18,9% dessa meta ambiciosa. A diminuição na entrada de recursos das estatais levanta preocupações sobre a capacidade do governo em cobrir o déficit orçamentário, uma vez que a retirada de mais dinheiro das empresas públicas depende de lucros distribuíveis e do respeito às normas societárias e financeiras de cada companhia. Essa informação foi divulgada com base em dados recentes sobre as finanças públicas. Bancos Públicos São os Maiores Responsáveis pela Queda A principal causa para a retração nos dividendos vem dos bancos públicos. O Banco Nacional de Desenvolvimento Econômico e Social (BNDES), a Caixa Econômica Federal e o Banco do Brasil foram os maiores responsáveis pela queda, respondendo juntos por cerca de R$ 11 bilhões da redução total, o que equivale a aproximadamente 76% do encolhimento observado na receita de dividendos. Inadimplência e Custo do Crédito Pressionam Lucros Bancários O cenário de aumento da inadimplência e do custo do crédito no país tem afetado diretamente as margens de lucro das instituições financeiras públicas. Essa conjuntura, conforme aponta Sara Paixão, analista de macroeconomia da InvestSmart, “o cenário de maior endividamento das famílias e aumento da inadimplência pressiona os resultados do sistema financeiro”, o que, consequentemente, reduz o montante disponível para a distribuição de dividendos. Limitações Legais e Estatutárias nos Repasses de Dividendos Apesar da necessidade de recursos, o governo não pode determinar livremente o valor dos dividendos a serem repassados pelas estatais. A legislação e as regras societárias estabelecem limites e condições para esses pagamentos. Mesmo a Petrobras, que anunciou R$ 17,4 bilhões em dividendos, destinará apenas R$ 6,2 bilhões à União, considerando sua participação acionária. Segundo Thiago Quintanilha, sócio do CFF Advogados, cada estatal possui sua própria política de distribuição de dividendos, que deve considerar o interesse público e a saúde financeira da empresa. A lei determina um dividendo mínimo obrigatório de 25% do lucro líquido ajustado, mas esse valor pode ser suspenso se a distribuição for incompatível com a situação financeira da companhia. A União precisa avaliar a situação financeira da estatal, seus planos de investimento e sua finalidade pública, além de respeitar os direitos dos acionistas minoritários. Uma distribuição excessiva para atender a necessidades fiscais, prejudicando a empresa ou minoritários, pode ser legalmente contestada, como alertam especialistas jurídicos. Déficits Acumulados e Desafios para as Contas Públicas O cenário de queda nos dividendos ocorre em meio a uma sequência de déficits nas

Leia mais

Greve na Caixa e BB: Servidores Cruzam os Braços por Tempo Indeterminado; Entenda os Motivos e Impactos para Clientes

Servidores da Caixa e Banco do Brasil iniciam greve nacional por tempo indeterminado após impasse nas negociações sobre planos de saúde. A partir desta quinta-feira (10), servidores da Caixa Econômica Federal e do Banco do Brasil aderiram a uma greve por tempo indeterminado. A paralisação ocorre após o fracasso nas negociações referentes ao custeio dos planos de saúde oferecidos pelas instituições financeiras aos seus funcionários e dependentes. Enquanto a greve na Caixa é nacional, abrangendo todas as unidades, no Banco do Brasil a adesão é parcial, com alguns funcionários decidindo cruzar os braços. A decisão afeta o atendimento em agências e pode impactar serviços bancários, levando clientes a buscarem alternativas digitais. O acordo coletivo geral dos bancários foi assinado na quarta-feira (9), prevendo reajuste salarial, correção de benefícios e pagamento de Participação nos Lucros e Resultados (PLR). No entanto, o ponto nevrálgico da discórdia, especialmente na Caixa, reside nas novas condições propostas para o plano de saúde, o Saú­de Caixa. Caixa: Aumento da Contribuição para Plano de Saúde Gera Greve Nacional Na Caixa Econômica Federal, a principal reivindicação dos servidores está relacionada ao plano de saúde Saú­de Caixa. Atualmente, os trabalhadores arcam com 3,5% do salário-base e um valor mensal por dependente, que varia conforme a idade. A proposta do banco previa um aumento significativo dessa contribuição, elevando-a para 5,5% do salário-base e aumentando o custo mensal por dependente. Esta nova proposta foi rejeitada por uma expressiva maioria, com 93 bases sindicais recusando o acordo. Outras 35 bases também não aceitaram, mas optaram por manter as negociações em andamento. A alta rejeição evidencia a distância entre a proposta patronal e as expectativas dos funcionários, conforme destacou Neiva Ribeiro, presidente do Sindicato dos Bancários de São Paulo, Osasco e Região. Em nota, a Caixa afirmou que as negociações permanecem abertas, com o objetivo de renovar o acordo coletivo. O banco busca um entendimento que valorize os empregados, garanta a sustentabilidade da instituição e a continuidade dos serviços à sociedade. Banco do Brasil: Greve Parcial e Negociações em Andamento No Banco do Brasil, o impasse também gira em torno do plano de saúde, mas a adesão à greve não foi unânime entre os servidores. Dos sindicatos que realizaram assembleias, 39 aceitaram a proposta de aporte financeiro para manter o plano até novembro. Contudo, 60 sindicatos rejeitaram a proposta e decidiram continuar as negociações, enquanto 27 aprovaram a greve. As bases sindicais que aderiram à paralisação incluem Belo Horizonte, Bahia, Ceará e Piauí. Em contrapartida, cidades como Brasília, Rio de Janeiro, Porto Alegre, Pernambuco e Florianópolis rejeitaram a proposta, mas optaram por manter o diálogo aberto. O Banco do Brasil informou que participa ativamente das negociações nacionais conduzidas pela Fenaban e mantém uma mesa específica para atender às demandas de seus funcionários, buscando um acordo que contemple os interesses de todas as partes envolvidas. Alternativas para Clientes Durante a Greve Diante da greve, os clientes da Caixa e do Banco do Brasil são orientados a utilizar os canais digitais, como aplicativos e internet

Leia mais

Gazeta do Povo é finalista em prêmio nacional de jornalismo por reportagem inspiradora sobre mulheres empreendedoras e crédito cooperativo

Gazeta do Povo se destaca em premiação nacional com reportagem sobre empreendedorismo feminino A força e a resiliência de mulheres que transformaram suas vidas através do empreendedorismo e do crédito cooperativo ganharam destaque nacional. A reportagem “Elas venceram guerras, doenças e dificuldades com apoio do crédito cooperativo”, publicada pela Gazeta do Povo, foi selecionada entre as finalistas do Prêmio Sicredi Comunicação em Rede, uma importante honraria para o jornalismo brasileiro. A matéria, assinada pela jornalista Juliet Manfrin, narra as trajetórias inspiradoras de quatro mulheres de diferentes regiões do Brasil. Elas encontraram no cooperativismo de crédito e na iniciativa própria um caminho para reconstruir suas histórias, superando desafios extremos como guerras, pobreza, doenças graves, luto e barreiras à inclusão. Conforme informação divulgada pela Gazeta do Povo, a reportagem disputará o prêmio em nível nacional na categoria de reportagem em texto. A fase final é decidida por votação popular, onde a matéria com maior número de votos será a vencedora. A jornalista Juliet Manfrin já havia sido reconhecida recentemente, conquistando o segundo lugar em sua categoria no 11º Prêmio Sistema Fiep de Jornalismo. Histórias de Superação e Empreendedorismo em Destaque A reportagem da Gazeta do Povo não apenas documenta, mas também celebra a capacidade de superação de mulheres que, apesar de enfrentarem cenários adversos, encontraram no crédito cooperativo e no empreendedorismo ferramentas poderosas para alcançar a independência e realizar seus sonhos. Jornalismo que Inspira e Transforma Com mais de mil inscritos na premiação, a seleção da Gazeta do Povo para a fase final demonstra a relevância e a qualidade do jornalismo produzido pelo veículo. A matéria sobre as mulheres empreendedoras se destaca por trazer à tona narrativas de força e esperança, mostrando como o apoio financeiro e a rede de confiança proporcionada pelo cooperativismo podem ser decisivos para a transformação social. Votação Popular Define Vencedora Nacional A etapa decisiva do Prêmio Sicredi Comunicação em Rede está aberta à participação do público. A reportagem da Gazeta do Povo concorre com outras duas matérias finalistas. O resultado final será anunciado com base na preferência popular, dando a todos a oportunidade de apoiar e dar visibilidade a essas histórias de sucesso e resiliência.

Leia mais

Santa Catarina Supera São Paulo e Assume Liderança Histórica no Ranking Nacional de Competitividade dos Estados em 2026

Santa Catarina é o Estado Mais Competitivo do Brasil pela Primeira Vez Em uma reviravolta histórica, Santa Catarina desbancou São Paulo e assumiu a liderança do Ranking de Competitividade dos Estados em 2026. Esta é a primeira vez em 14 anos que o estado paulista perde o posto de primeiro lugar. O levantamento, realizado pelo Centro de Liderança Pública (CLP), destaca os avanços consistentes de Santa Catarina em áreas cruciais como educação, eficiência da máquina pública e solidez das contas governamentais. O Ranking de Competitividade mede a capacidade dos estados brasileiros de atrair investimentos e oferecer serviços públicos de qualidade. Ele avalia dez pilares essenciais: infraestrutura, segurança pública, educação, sustentabilidade social e ambiental, solidez fiscal, eficiência administrativa, capital humano, inovação e potencial de mercado. O estudo atribui pesos diferentes a cada setor, priorizando segurança, educação e sustentabilidade social, por seu impacto direto no bem-estar da população e no desenvolvimento regional. A ascensão de Santa Catarina ao topo foi impulsionada por melhorias notáveis em diversos indicadores. O estado saltou sete posições na área de educação, graças a um desempenho superior nas avaliações estudantis. Houve também ganhos expressivos em eficiência na gestão pública e no equilíbrio de gênero no funcionalismo estadual. A robusta saúde financeira de Santa Catarina contribuiu para sua ascensão no pilar de solidez fiscal. Conforme informação divulgada pelo CLP, o estado agora lidera o país em segurança pública, sustentabilidade social e potencial de mercado, demonstrando uma performance equilibrada em quase todos os critérios analisados. São Paulo Cede o Pódio Após Liderança Prolongada A queda de São Paulo para a segunda posição não indica uma piora absoluta, mas sim que outros estados avançaram mais rapidamente. O estudo aponta perdas relativas em cinco das dez áreas avaliadas. O recuo mais acentuado ocorreu na **eficiência da máquina pública**, onde o estado paulista caiu nove posições. Houve também baixas em segurança pública, capital humano e inovação. Apesar do retrocesso no ranking geral, São Paulo mantém sua posição como referência nacional em infraestrutura e educação. O estado continua apresentando resultados superiores nessas categorias específicas, o que demonstra a força de seus setores e a manutenção de investimentos estratégicos, mesmo com a perda da liderança geral. Desempenho das Outras Regiões no Ranking de 2026 Os estados das regiões Sul e Sudeste continuam a dominar as primeiras colocações do ranking. Após Santa Catarina e São Paulo, o **Paraná** manteve o terceiro lugar, e o **Rio Grande do Sul** ascendeu para a quarta posição, consolidando a força da região Sul no cenário competitivo nacional. Em outras regiões, o **Ceará** se destacou, assumindo a liderança no Nordeste e alcançando a 11ª posição geral. O **Amazonas** emergiu como o estado mais competitivo da região Norte, situando-se na 14ª colocação. Na extremidade inferior do ranking, os estados do Pará, Acre e Amapá ocuparam as três últimas posições, repetindo o desempenho do ano anterior. A análise completa do Ranking de Competitividade dos Estados de 2026, divulgada pelo Centro de Liderança Pública (CLP), revela os desafios e as oportunidades para o desenvolvimento

Leia mais

Eduardo Saverin Lidera Ranking 2026: O Cofundador do Facebook Mantém o Trono dos Bilionários Brasileiros com R$ 162,9 Bilhões, Mas Meta Sofre Desvalorização Recorde

Eduardo Saverin Lidera Ranking 2026: O Cofundador do Facebook Mantém o Trono dos Bilionários Brasileiros com R$ 162,9 Bilhões, Mas Meta Sofre Desvalorização Recorde A lista dos maiores bilionários brasileiros em 2026, divulgada pela Forbes, confirma Eduardo Saverin, cofundador do Facebook (Meta), na liderança, com um patrimônio estimado em R$ 162,9 bilhões. Apesar de manter o posto de homem mais rico do país, Saverin registrou a maior perda absoluta do ranking, uma redução de R$ 64,1 bilhões em relação a 2025, influenciada pela desvalorização das ações da Meta. No total, a nova lista compila 255 brasileiros com fortunas superiores a R$ 1 bilhão, somando R$ 1,86 trilhão, o que corresponde a aproximadamente 14,6% da produção econômica nacional projetada para o ano. Essa concentração de riqueza demonstra a força do capital entre um grupo seleto de empresários e investidores. Apesar da diminuição no número total de bilionários em comparação com 2025, a riqueza permanece altamente concentrada. Os dez primeiros da lista detêm sozinhos R$ 704 bilhões, cerca de 38% de toda a fortuna somada pelos 255 brasileiros de elite. A seguir, detalhamos os nomes que ocupam o topo e as movimentações mais significativas no patrimônio. O Pódio dos Mais Ricos e a Força do Setor Financeiro Após Eduardo Saverin, o segundo lugar é ocupado por Vicky Safra e sua família, com R$ 130,6 bilhões. Vicky, herdeira do império financeiro do Banco Safra, consolida-se como a mulher mais rica do Brasil. Em terceiro lugar, figura Jorge Paulo Lemann, um nome proeminente na 3G Capital e investidor em empresas globais como AB InBev e redes de fast-food. O ranking segue com a presença forte do setor financeiro, com André Esteves, do BTG Pactual, e os irmãos Fernando e Pedro Moreira Salles, associados ao Itaú Unibanco, figurando entre as maiores fortunas nacionais. Essa consolidação reforça a influência do mercado financeiro na acumulação de riqueza no país. Variações de Patrimônio: Quem Ganhou e Quem Perdeu Mais em 2026 Enquanto Eduardo Saverin lidera as perdas absolutas devido à desvalorização da Meta, Jorge Paulo Lemann e Ricardo Faria, conhecido como o ‘Rei do Ovo’, destacam-se como os maiores ganhadores em valores reais. Ambos adicionaram R$ 15,5 bilhões aos seus patrimônios. Ricardo Faria, aliás, protagonizou uma ascensão surpreendente no top 10, saltando da 21ª para a 10ª posição. Essa melhora expressiva foi impulsionada pela expansão internacional agressiva de sua empresa, a Granja Faria, com aquisições estratégicas nos Estados Unidos e na Espanha, demonstrando o potencial do agronegócio em escala global. Comparativo 2026 vs. 2025: Menos Bilionários, Riqueza Concentrada A lista de 2026 apresenta 255 bilionários, 45 a menos que os 300 registrados em 2025. Essa redução pode ser atribuída a diversos fatores, como novas metodologias de avaliação da Forbes, flutuações no mercado de ações ou mudanças na consolidação de fortunas familiares, e não necessariamente indica uma perda generalizada de capital. Apesar do número menor de integrantes, a riqueza entre os bilionários brasileiros continua extremamente concentrada. Os dez primeiros da lista detêm, juntos, R$ 704 bilhões, o que representa

Leia mais

Empresas do Simples Nacional: Prazo Final em Setembro para Escolher Tributação de Novos Impostos

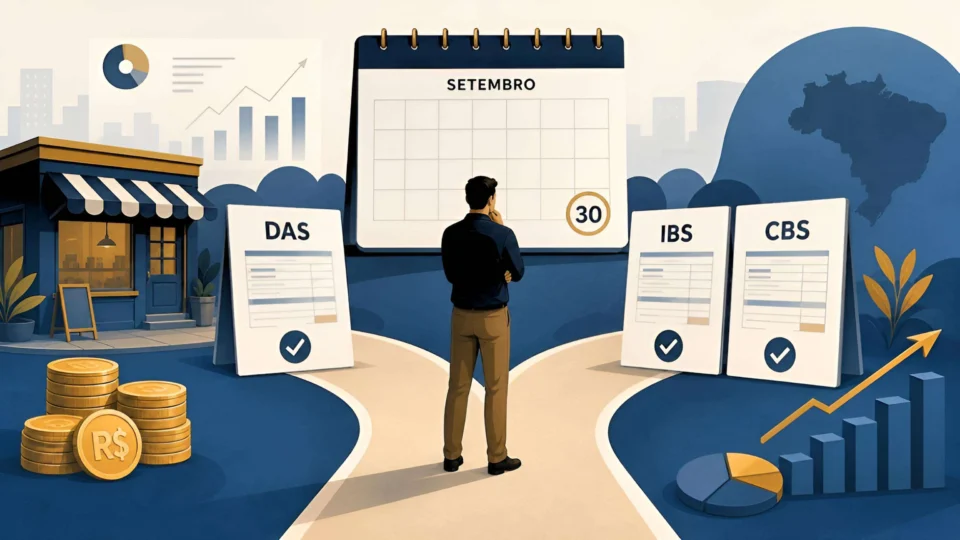
Simples Nacional: Empresas Têm Prazo Curto para Decidir Nova Forma de Pagamento de Impostos Micro e pequenas empresas optantes pelo Simples Nacional enfrentam um prazo crucial: até 30 de setembro para definir como irão recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos recém-criados pela reforma tributária. A decisão impactará diretamente o fluxo de caixa, a competitividade e as margens de lucro dos negócios. A escolha fundamental é entre manter esses novos impostos dentro do regime simplificado do Simples Nacional, unificados no Documento de Arrecadação do Simples Nacional (DAS), ou optar por recolhê-los separadamente, no sistema regular de débitos e créditos. Essa diferenciação exige uma análise cuidadosa do perfil dos clientes e da cadeia produtiva de cada empresa. A decisão sobre como pagar o IBS e a CBS é estratégica e não há uma resposta única para todos. Especialistas recomendam que os empreendedores avaliem atentamente os fornecedores e clientes de seus negócios. Conforme informações divulgadas, quem não se manifestar até o fim do mês, permanecerá automaticamente no recolhimento unificado pelo DAS até março de 2027. Entenda as Opções de Recolhimento de IBS e CBS Atualmente, no modelo tradicional do Simples Nacional, o IBS e a CBS são recolhidos juntamente com os demais tributos em um único documento, o DAS. A reforma tributária oferece a possibilidade de retirar esses dois tributos do DAS e passá-los para o regime regular de apuração e recolhimento. Impostos como o IRPJ e a CSLL permanecem no escopo do Simples. Alexandre Tortato, tributarista e ex-conselheiro do CARF, explica que essa flexibilidade permite que cada empresa escolha o modelo que melhor se adapta à sua realidade. A análise dos fornecedores e clientes é um fator determinante para essa escolha estratégica, influenciando diretamente a saúde financeira do empreendimento. Créditos Tributários: O Ponto Chave para Empresas B2B A principal vantagem de optar pelo recolhimento separado no sistema regular reside na possibilidade de aproveitar créditos tributários. Empresas que vendem para outras empresas (B2B) podem se beneficiar significativamente, pois conseguem recuperar o IBS e a CBS pagos nas etapas anteriores da cadeia. Esses créditos podem ser repassados aos clientes empresariais, tornando a oferta mais competitiva. Marli Enderle, gestora de controladoria na Safegold, destaca que o modelo híbrido, com recolhimento separado, é particularmente vantajoso para negócios B2B. Isso ocorre pela transferência integral dos créditos, um fator relevante para compradores que consideram o impacto tributário em suas decisões. Para empresas inseridas em grandes cadeias produtivas, a apuração separada se torna ainda mais relevante. Impacto no Consumidor Final e Complexidade Administrativa Para negócios que vendem diretamente ao consumidor final (B2C), a vantagem do regime híbrido tende a ser menor. Como o consumidor final não se beneficia diretamente dos créditos de IBS e CBS, a possibilidade de transferência desses impostos não tem o mesmo peso na decisão de compra. Nesse cenário, manter os impostos dentro do Simples pode simplificar a operação. Por outro lado, a opção pelo regime híbrido aumenta a complexidade administrativa. As empresas precisam implementar

Leia mais

Diversidade e Longevidade: Tokio Marine Celebra 6º Ano no Topo do Ranking ‘Melhores Empresas para Trabalhar’ em SP

Tokio Marine se destaca pela diversidade e consolida liderança em rankings de melhores empresas para trabalhar, evidenciando sua cultura organizacional forte e inclusiva. A confiança é um pilar fundamental no setor de seguros, e a Tokio Marine tem investido em sua construção tanto com clientes e parceiros quanto internamente. Essa dedicação à sua força de trabalho rendeu à companhia o primeiro lugar, pelo sexto ano consecutivo, entre as grandes organizações na categoria “Melhores Empresas para Trabalhar – São Paulo 2026”, segundo o ranking GPTW (Great Place to Work). Essa sequência de lideranças demonstra uma cultura organizacional sólida, capaz de se adaptar às constantes mudanças do mercado, avanços tecnológicos e à chegada de novas gerações de profissionais. A Tokio Marine, com uma história que remonta a 1879 no Japão e presença no Brasil desde 1959, emprega atualmente mais de 2,4 mil pessoas no país. O tempo de casa dos colaboradores na Tokio Marine revela um equilíbrio entre renovação e retenção de talentos. Enquanto 1.221 profissionais estão na empresa há até cinco anos, um número expressivo de 766 colaboradores acumula mais de uma década de dedicação, incluindo 158 que ultrapassam duas décadas de atuação. Essa permanência prolongada é crucial para a preservação do conhecimento e a transmissão de valores institucionais. Diversidade como Eixo Estratégico: Mulheres na Liderança e Valorização de Experiências A diversidade se consolidou como um dos principais pilares na estratégia de gestão de pessoas da Tokio Marine. Os indicadores ESG da companhia revelam que as mulheres ocupam 45,5% dos cargos de liderança, um reflexo do compromisso com a igualdade de oportunidades. Além disso, a seguradora foi reconhecida pelo GPTW em outras frentes, como a presença feminina, a diversidade étnico-racial e a valorização de profissionais com mais de 50 anos. Em 2025, a Tokio Marine alcançou a primeira colocação no pilar de diversidade 50+ e foi destacada como uma das melhores empresas para mulheres trabalharem. A estratégia da companhia abrange ações para que profissionais de diferentes gêneros, raças, gerações, orientações sexuais, condições físicas e trajetórias de vida possam desenvolver suas carreiras. Sustentabilidade, Bem-Estar e Desenvolvimento de Talentos A política de sustentabilidade da Tokio Marine estabelece como compromissos a igualdade de oportunidades, a redução das disparidades de gênero e a construção de um ambiente de trabalho autêntico. A saúde e o bem-estar dos colaboradores também são prioridade, com ações de acompanhamento profissional, segurança do trabalho, benefícios e qualidade de vida. A empresa obteve, inclusive, uma certificação voltada para a saúde emocional e segurança psicológica no ambiente corporativo. No desenvolvimento de novos talentos, o projeto “Sementes do Brasil” se destaca por oferecer formação a jovens em situação de vulnerabilidade social, facilitando sua inserção no mercado de trabalho, com uma vertente focada na área de tecnologia. Conforme divulgado, a Tokio Marine também foi considerada a segunda melhor empresa para trabalhar no Brasil em sua categoria no ranking nacional de 2025, sendo a seguradora mais bem colocada pelo quinto ano consecutivo. Cultura Organizacional: Práticas Permanentes e Adaptação Contínua A consistência da Tokio Marine no topo

Leia mais

Economistas Propõem Nova Reforma da Previdência: Idade Mínima de 67 Anos e Modelo Misto Chocam o Brasil

Economistas propõem nova reforma da Previdência com idade mínima de 67 anos e sistema misto de financiamento para conter gastos Um grupo de economistas apresentou aos candidatos à presidência da República uma proposta audaciosa para uma nova reforma da Previdência. O plano prevê um aumento gradual da idade mínima para 67 anos, a introdução de um modelo misto de financiamento e medidas para conter o avanço das despesas, que, sem ações, podem atingir 17% do PIB até 2100. A proposta surge em um momento em que as mudanças aprovadas em 2019 ainda estão em fase de transição. No entanto, os especialistas argumentam que uma nova reforma se faz necessária devido ao acelerado envelhecimento da população brasileira. Segundo os cálculos do grupo, uma reformulação ampla poderia estabilizar a despesa previdenciária em cerca de 10% do PIB ao final do século, um avanço significativo em relação aos atuais 8%. “Feita de forma mais ampla, como propomos, não será preciso discutir novamente outras reformas tão cedo”, afirma o economista Paulo Tafner, coordenador do projeto, em entrevista à Folha de S. Paulo. A proposta, que inclui um documento explicativo e uma Proposta de Emenda à Constituição (PEC), conta com o apoio de renomados economistas e do ex-presidente do Banco Central, Armínio Fraga. Conforme informação divulgada pelo grupo de economistas, a proposta visa garantir a sustentabilidade do sistema previdenciário para as futuras gerações. Mudanças Paramétricas e Estruturais para a Nova Previdência A reforma proposta se divide em dois eixos principais, combinando alterações nas regras atuais com uma transformação estrutural do sistema. No eixo “paramétrico”, a idade mínima para aposentadoria, atualmente 62 anos para mulheres e 65 para homens, subiria gradualmente até atingir 67 anos para ambos, tanto na área urbana quanto rural. Para mitigar a resistência à equiparação entre os gêneros, o projeto sugere um benefício específico para mães, com um acréscimo de 1,5 ano no tempo de contribuição por filho, limitado a cinco filhos. Outro ponto importante é a retomada da ideia de um mecanismo automático de ajuste da idade mínima conforme as mudanças demográficas. Essa medida, que foi rejeitada pelo Congresso em 2019, visa garantir a adaptação contínua do sistema às variações populacionais. A transição para as novas regras seria gradual, respeitando as diferentes faixas etárias e evitando impactos bruscos para quem está próximo da aposentadoria. Jovens de até 24 anos seriam os primeiros a se submeter integralmente às novas regras, enquanto pessoas com 50 anos ou mais permaneceriam no modelo atual, com ajustes paramétricos. A faixa etária entre 25 e 49 anos migraria parcialmente para o novo sistema, conforme explicou o economista Bernardo Schettini, classificando o modelo como uma “transição suave”. Modelo Misto de Financiamento: Capitalização e Contas Nocionais A principal transformação proposta reside no modelo de financiamento da Previdência. Atualmente, o sistema é baseado integralmente na repartição solidária. A nova proposta introduz uma estrutura mista, na qual metade das contribuições seria destinada à capitalização financeira. Essa parte seria administrada por seguradoras privadas credenciadas no INSS e por um fundo público. A

Leia mais

Flávio Augusto: Do Cheque Especial a Gigante da Educação, A Jornada Bilionária que Inspira Empreendedores no Brasil

A impressionante ascensão de Flávio Augusto no mundo da educação, de um início modesto a um faturamento milionário. Flávio Augusto, um nome que se tornou sinônimo de sucesso no empreendedorismo brasileiro, construiu sua fortuna a partir de uma ideia audaciosa e um empréstimo considerável. Fundada em 1995, a escola de idiomas Wise Up é o embrião de um império que hoje engloba a holding Wiser, com um faturamento expressivo e milhões de alunos atendidos. A trajetória de Flávio Augusto é marcada por resiliência e visão estratégica, elementos essenciais para quem navega no complexo cenário empresarial brasileiro. Ele não apenas superou dificuldades financeiras, mas também soube se adaptar às mudanças do mercado, incluindo os desafios impostos pela pandemia de Covid-19. A história de Flávio Augusto é um testemunho do poder da inovação e da persistência. A jornada de transformar uma dívida bancária em um negócio bilionário serve de inspiração para muitos que sonham em empreender no Brasil. Conforme informação divulgada em reportagem da Gazeta do Povo, a história completa de Flávio Augusto e sua empresa. O Início Arriscado com R$ 20 Mil do Cheque Especial Em 1995, Flávio Augusto deu o pontapé inicial na Wise Up com um capital inicial de R$ 20 mil, provenientes diretamente do cheque especial. Uma linha de crédito conhecida pelos juros elevados, que na época atingiam 12% ao mês. O valor era apertado para cobrir os custos de estrutura e contratação, mas Flávio apostou em um método de ensino acelerado, com duração de 18 meses. O foco eram profissionais que precisavam aprender inglês rapidamente para impulsionar suas carreiras. Curiosamente, o próprio Flávio Augusto não dominava o idioma na época. Sua estratégia se concentrou na força das vendas e na leitura atenta do mercado, delegando a expertise acadêmica a profissionais contratados. Da Venda Milionária à Surpreendente Recompra da Wise Up Após um crescimento expressivo, que resultou em centenas de unidades da Wise Up espalhadas pelo país, Flávio Augusto tomou a decisão de vender a empresa em 2013 para a Abril Educação, por R$ 877 milhões. No entanto, a história reservava uma reviravolta inesperada. Apenas dois anos depois, em 2015, Flávio Augusto recomprou o negócio por aproximadamente R$ 390 milhões, um valor significativamente inferior ao da venda original. Ao reassumir a gestão, ele encontrou a empresa em um cenário delicado, com queda nos lucros e alta inadimplência, problemas atribuídos a mudanças nas políticas de cobrança. Com um investimento pessoal de US$ 16 milhões, Flávio Augusto dedicou três anos intensos à reestruturação da operação. Seu objetivo era restaurar a saúde financeira e a lucratividade da companhia, recolocando-a no caminho do sucesso sob sua liderança. Adaptação Digital Durante a Pandemia: Um Salto de Alunos A chegada da pandemia de Covid-19 impôs um novo e grande desafio: a interrupção das aulas presenciais. A Wise Up, que já ensaiava uma transição para o ambiente digital desde 2019, acelerou drasticamente essa mudança. Flávio Augusto orientou os franqueados a fecharem os imóveis físicos e a migrarem completamente para o modelo online. Essa virada estratégica

Leia mais

Quebra do Banco Master: Rombo Bilionário e Relação Vorcaro-Moraes Abalam FGC e Expõem Riscos para Investidores e Previdência

O escândalo financeiro envolvendo a quebra do Banco Master, Master de Investimento e Letsbank, além das posteriores liquidações da Will Financeira e do Banco Pleno, todas ligadas a Daniel Vorcaro, expôs fragilidades no sistema bancário brasileiro. O prejuízo total para o Fundo Garantidor de Créditos (FGC) atingiu a marca de **R$ 57,4 bilhões**, um valor que obrigou os bancos associados a anteciparem contribuições ordinárias por cinco anos, totalizando R$ 32,5 bilhões, para recompor a liquidez do fundo. Mensagens obtidas pela Polícia Federal (PF) indicam que Daniel Vorcaro buscou ativamente a ajuda do ministro Alexandre de Moraes entre outubro e novembro de 2025, semanas antes da liquidação do Banco Master. O objetivo era conter o avanço das investigações que antecederam sua prisão e a intervenção na instituição. Essa proximidade, que já vinha sendo construída desde dezembro de 2023, com pelo menos oito encontros registrados entre 2024 e 2025, levanta suspeitas sobre possíveis interferências que teriam agravado a crise financeira. A liquidação do Banco Master, embora representasse uma pequena fatia dos ativos e captações do Sistema Financeiro Nacional (0,57% e 0,55%, respectivamente), gerou um impacto desproporcional. A demora em tomar medidas eficazes contra o crescimento das dívidas do conglomerado permitiu que a instituição continuasse captando recursos, principalmente através de CDBs com cobertura do FGC, ampliando os passivos que o fundo precisou absorver. Essa situação, que poderia ter sido evitada com ações mais céleres, resultou em um rombo bilionário que agora afeta a todos os participantes do sistema financeiro. Relação Vorcaro-Moraes sob Investigação e o Impacto no FGC O caso Master trouxe à tona a complexa relação entre Daniel Vorcaro e o ministro Alexandre de Moraes. Relatórios da PF revelaram uma série de interações, incluindo mensagens trocadas via WhatsApp e encontros pessoais. Vorcaro chegou a solicitar a Moraes que intercedesse junto a autoridades da Polícia Federal, da Procuradoria-Geral da República (PGR) e do Banco Central para evitar ações judiciais contra o banco. Em mensagens datadas de outubro e novembro de 2025, Vorcaro expressou grande preocupação com possíveis medidas judiciais, como buscas e quebras de sigilo, e pediu a Moraes que “bloqueasse toda maldade”. Ele chegou a sugerir que, se as ações fossem adiadas, o banco não quebraria. A prisão de Vorcaro ocorreu em 17 de novembro de 2025, enquanto ele tentava embarcar para Dubai, dois dias após um último pedido de ajuda ao ministro do STF. O impacto financeiro da quebra do Banco Master foi significativo para o FGC. O fundo, que tem seu patrimônio composto por depósitos mensais dos bancos associados, viu seu saldo líquido de R$ 123,2 bilhões ao fim de 2025 ser severamente afetado. A necessidade de cobrir o rombo levou os demais bancos a anteciparem contribuições, utilizando recursos que poderiam ser destinados a futuras proteções de depositantes e impactando os rendimentos do patrimônio do FGC. Investidores e Regimes de Previdência Expostos a Perdas A garantia do FGC cobre apenas até R$ 250 mil por depositante. Investidores com valores acima desse limite nas instituições do conglomerado Master ficaram expostos a

Leia mais

Dividendos de Estatais Tombam 58%: Governo Lula Luta com Caixa Apertado e Meta Fiscal Distante

Queda drástica nos dividendos das estatais federais: R$ 10,5 bilhões arrecadados em sete meses, o menor valor desde 2020. Os repasses de dividendos das empresas estatais federais ao Tesouro Nacional apresentaram uma queda expressiva de 58% nos primeiros sete meses de 2026, quando comparado ao mesmo período de 2025, já descontada a inflação. O montante arrecadado atingiu R$ 10,5 bilhões, configurando o menor resultado registrado desde o ano de 2020. Essa redução impacta diretamente o caixa do governo federal, que contava com uma receita significativamente maior. A equipe econômica de Lula previa obter R$ 55,5 bilhões em dividendos neste ano, mas o valor efetivamente arrecadado representa apenas 18,9% dessa meta ambiciosa. A diminuição na entrada de recursos das estatais levanta preocupações sobre a capacidade do governo em cobrir o déficit orçamentário, uma vez que a retirada de mais dinheiro das empresas públicas depende de lucros distribuíveis e do respeito às normas societárias e financeiras de cada companhia. Essa informação foi divulgada com base em dados recentes sobre as finanças públicas. Bancos Públicos São os Maiores Responsáveis pela Queda A principal causa para a retração nos dividendos vem dos bancos públicos. O Banco Nacional de Desenvolvimento Econômico e Social (BNDES), a Caixa Econômica Federal e o Banco do Brasil foram os maiores responsáveis pela queda, respondendo juntos por cerca de R$ 11 bilhões da redução total, o que equivale a aproximadamente 76% do encolhimento observado na receita de dividendos. Inadimplência e Custo do Crédito Pressionam Lucros Bancários O cenário de aumento da inadimplência e do custo do crédito no país tem afetado diretamente as margens de lucro das instituições financeiras públicas. Essa conjuntura, conforme aponta Sara Paixão, analista de macroeconomia da InvestSmart, “o cenário de maior endividamento das famílias e aumento da inadimplência pressiona os resultados do sistema financeiro”, o que, consequentemente, reduz o montante disponível para a distribuição de dividendos. Limitações Legais e Estatutárias nos Repasses de Dividendos Apesar da necessidade de recursos, o governo não pode determinar livremente o valor dos dividendos a serem repassados pelas estatais. A legislação e as regras societárias estabelecem limites e condições para esses pagamentos. Mesmo a Petrobras, que anunciou R$ 17,4 bilhões em dividendos, destinará apenas R$ 6,2 bilhões à União, considerando sua participação acionária. Segundo Thiago Quintanilha, sócio do CFF Advogados, cada estatal possui sua própria política de distribuição de dividendos, que deve considerar o interesse público e a saúde financeira da empresa. A lei determina um dividendo mínimo obrigatório de 25% do lucro líquido ajustado, mas esse valor pode ser suspenso se a distribuição for incompatível com a situação financeira da companhia. A União precisa avaliar a situação financeira da estatal, seus planos de investimento e sua finalidade pública, além de respeitar os direitos dos acionistas minoritários. Uma distribuição excessiva para atender a necessidades fiscais, prejudicando a empresa ou minoritários, pode ser legalmente contestada, como alertam especialistas jurídicos. Déficits Acumulados e Desafios para as Contas Públicas O cenário de queda nos dividendos ocorre em meio a uma sequência de déficits nas

Leia mais

Greve na Caixa e BB: Servidores Cruzam os Braços por Tempo Indeterminado; Entenda os Motivos e Impactos para Clientes

Servidores da Caixa e Banco do Brasil iniciam greve nacional por tempo indeterminado após impasse nas negociações sobre planos de saúde. A partir desta quinta-feira (10), servidores da Caixa Econômica Federal e do Banco do Brasil aderiram a uma greve por tempo indeterminado. A paralisação ocorre após o fracasso nas negociações referentes ao custeio dos planos de saúde oferecidos pelas instituições financeiras aos seus funcionários e dependentes. Enquanto a greve na Caixa é nacional, abrangendo todas as unidades, no Banco do Brasil a adesão é parcial, com alguns funcionários decidindo cruzar os braços. A decisão afeta o atendimento em agências e pode impactar serviços bancários, levando clientes a buscarem alternativas digitais. O acordo coletivo geral dos bancários foi assinado na quarta-feira (9), prevendo reajuste salarial, correção de benefícios e pagamento de Participação nos Lucros e Resultados (PLR). No entanto, o ponto nevrálgico da discórdia, especialmente na Caixa, reside nas novas condições propostas para o plano de saúde, o Saú­de Caixa. Caixa: Aumento da Contribuição para Plano de Saúde Gera Greve Nacional Na Caixa Econômica Federal, a principal reivindicação dos servidores está relacionada ao plano de saúde Saú­de Caixa. Atualmente, os trabalhadores arcam com 3,5% do salário-base e um valor mensal por dependente, que varia conforme a idade. A proposta do banco previa um aumento significativo dessa contribuição, elevando-a para 5,5% do salário-base e aumentando o custo mensal por dependente. Esta nova proposta foi rejeitada por uma expressiva maioria, com 93 bases sindicais recusando o acordo. Outras 35 bases também não aceitaram, mas optaram por manter as negociações em andamento. A alta rejeição evidencia a distância entre a proposta patronal e as expectativas dos funcionários, conforme destacou Neiva Ribeiro, presidente do Sindicato dos Bancários de São Paulo, Osasco e Região. Em nota, a Caixa afirmou que as negociações permanecem abertas, com o objetivo de renovar o acordo coletivo. O banco busca um entendimento que valorize os empregados, garanta a sustentabilidade da instituição e a continuidade dos serviços à sociedade. Banco do Brasil: Greve Parcial e Negociações em Andamento No Banco do Brasil, o impasse também gira em torno do plano de saúde, mas a adesão à greve não foi unânime entre os servidores. Dos sindicatos que realizaram assembleias, 39 aceitaram a proposta de aporte financeiro para manter o plano até novembro. Contudo, 60 sindicatos rejeitaram a proposta e decidiram continuar as negociações, enquanto 27 aprovaram a greve. As bases sindicais que aderiram à paralisação incluem Belo Horizonte, Bahia, Ceará e Piauí. Em contrapartida, cidades como Brasília, Rio de Janeiro, Porto Alegre, Pernambuco e Florianópolis rejeitaram a proposta, mas optaram por manter o diálogo aberto. O Banco do Brasil informou que participa ativamente das negociações nacionais conduzidas pela Fenaban e mantém uma mesa específica para atender às demandas de seus funcionários, buscando um acordo que contemple os interesses de todas as partes envolvidas. Alternativas para Clientes Durante a Greve Diante da greve, os clientes da Caixa e do Banco do Brasil são orientados a utilizar os canais digitais, como aplicativos e internet

Leia mais

Gazeta do Povo é finalista em prêmio nacional de jornalismo por reportagem inspiradora sobre mulheres empreendedoras e crédito cooperativo

Gazeta do Povo se destaca em premiação nacional com reportagem sobre empreendedorismo feminino A força e a resiliência de mulheres que transformaram suas vidas através do empreendedorismo e do crédito cooperativo ganharam destaque nacional. A reportagem “Elas venceram guerras, doenças e dificuldades com apoio do crédito cooperativo”, publicada pela Gazeta do Povo, foi selecionada entre as finalistas do Prêmio Sicredi Comunicação em Rede, uma importante honraria para o jornalismo brasileiro. A matéria, assinada pela jornalista Juliet Manfrin, narra as trajetórias inspiradoras de quatro mulheres de diferentes regiões do Brasil. Elas encontraram no cooperativismo de crédito e na iniciativa própria um caminho para reconstruir suas histórias, superando desafios extremos como guerras, pobreza, doenças graves, luto e barreiras à inclusão. Conforme informação divulgada pela Gazeta do Povo, a reportagem disputará o prêmio em nível nacional na categoria de reportagem em texto. A fase final é decidida por votação popular, onde a matéria com maior número de votos será a vencedora. A jornalista Juliet Manfrin já havia sido reconhecida recentemente, conquistando o segundo lugar em sua categoria no 11º Prêmio Sistema Fiep de Jornalismo. Histórias de Superação e Empreendedorismo em Destaque A reportagem da Gazeta do Povo não apenas documenta, mas também celebra a capacidade de superação de mulheres que, apesar de enfrentarem cenários adversos, encontraram no crédito cooperativo e no empreendedorismo ferramentas poderosas para alcançar a independência e realizar seus sonhos. Jornalismo que Inspira e Transforma Com mais de mil inscritos na premiação, a seleção da Gazeta do Povo para a fase final demonstra a relevância e a qualidade do jornalismo produzido pelo veículo. A matéria sobre as mulheres empreendedoras se destaca por trazer à tona narrativas de força e esperança, mostrando como o apoio financeiro e a rede de confiança proporcionada pelo cooperativismo podem ser decisivos para a transformação social. Votação Popular Define Vencedora Nacional A etapa decisiva do Prêmio Sicredi Comunicação em Rede está aberta à participação do público. A reportagem da Gazeta do Povo concorre com outras duas matérias finalistas. O resultado final será anunciado com base na preferência popular, dando a todos a oportunidade de apoiar e dar visibilidade a essas histórias de sucesso e resiliência.

Leia mais

Santa Catarina Supera São Paulo e Assume Liderança Histórica no Ranking Nacional de Competitividade dos Estados em 2026

Santa Catarina é o Estado Mais Competitivo do Brasil pela Primeira Vez Em uma reviravolta histórica, Santa Catarina desbancou São Paulo e assumiu a liderança do Ranking de Competitividade dos Estados em 2026. Esta é a primeira vez em 14 anos que o estado paulista perde o posto de primeiro lugar. O levantamento, realizado pelo Centro de Liderança Pública (CLP), destaca os avanços consistentes de Santa Catarina em áreas cruciais como educação, eficiência da máquina pública e solidez das contas governamentais. O Ranking de Competitividade mede a capacidade dos estados brasileiros de atrair investimentos e oferecer serviços públicos de qualidade. Ele avalia dez pilares essenciais: infraestrutura, segurança pública, educação, sustentabilidade social e ambiental, solidez fiscal, eficiência administrativa, capital humano, inovação e potencial de mercado. O estudo atribui pesos diferentes a cada setor, priorizando segurança, educação e sustentabilidade social, por seu impacto direto no bem-estar da população e no desenvolvimento regional. A ascensão de Santa Catarina ao topo foi impulsionada por melhorias notáveis em diversos indicadores. O estado saltou sete posições na área de educação, graças a um desempenho superior nas avaliações estudantis. Houve também ganhos expressivos em eficiência na gestão pública e no equilíbrio de gênero no funcionalismo estadual. A robusta saúde financeira de Santa Catarina contribuiu para sua ascensão no pilar de solidez fiscal. Conforme informação divulgada pelo CLP, o estado agora lidera o país em segurança pública, sustentabilidade social e potencial de mercado, demonstrando uma performance equilibrada em quase todos os critérios analisados. São Paulo Cede o Pódio Após Liderança Prolongada A queda de São Paulo para a segunda posição não indica uma piora absoluta, mas sim que outros estados avançaram mais rapidamente. O estudo aponta perdas relativas em cinco das dez áreas avaliadas. O recuo mais acentuado ocorreu na **eficiência da máquina pública**, onde o estado paulista caiu nove posições. Houve também baixas em segurança pública, capital humano e inovação. Apesar do retrocesso no ranking geral, São Paulo mantém sua posição como referência nacional em infraestrutura e educação. O estado continua apresentando resultados superiores nessas categorias específicas, o que demonstra a força de seus setores e a manutenção de investimentos estratégicos, mesmo com a perda da liderança geral. Desempenho das Outras Regiões no Ranking de 2026 Os estados das regiões Sul e Sudeste continuam a dominar as primeiras colocações do ranking. Após Santa Catarina e São Paulo, o **Paraná** manteve o terceiro lugar, e o **Rio Grande do Sul** ascendeu para a quarta posição, consolidando a força da região Sul no cenário competitivo nacional. Em outras regiões, o **Ceará** se destacou, assumindo a liderança no Nordeste e alcançando a 11ª posição geral. O **Amazonas** emergiu como o estado mais competitivo da região Norte, situando-se na 14ª colocação. Na extremidade inferior do ranking, os estados do Pará, Acre e Amapá ocuparam as três últimas posições, repetindo o desempenho do ano anterior. A análise completa do Ranking de Competitividade dos Estados de 2026, divulgada pelo Centro de Liderança Pública (CLP), revela os desafios e as oportunidades para o desenvolvimento

Leia mais

Eduardo Saverin Lidera Ranking 2026: O Cofundador do Facebook Mantém o Trono dos Bilionários Brasileiros com R$ 162,9 Bilhões, Mas Meta Sofre Desvalorização Recorde

Eduardo Saverin Lidera Ranking 2026: O Cofundador do Facebook Mantém o Trono dos Bilionários Brasileiros com R$ 162,9 Bilhões, Mas Meta Sofre Desvalorização Recorde A lista dos maiores bilionários brasileiros em 2026, divulgada pela Forbes, confirma Eduardo Saverin, cofundador do Facebook (Meta), na liderança, com um patrimônio estimado em R$ 162,9 bilhões. Apesar de manter o posto de homem mais rico do país, Saverin registrou a maior perda absoluta do ranking, uma redução de R$ 64,1 bilhões em relação a 2025, influenciada pela desvalorização das ações da Meta. No total, a nova lista compila 255 brasileiros com fortunas superiores a R$ 1 bilhão, somando R$ 1,86 trilhão, o que corresponde a aproximadamente 14,6% da produção econômica nacional projetada para o ano. Essa concentração de riqueza demonstra a força do capital entre um grupo seleto de empresários e investidores. Apesar da diminuição no número total de bilionários em comparação com 2025, a riqueza permanece altamente concentrada. Os dez primeiros da lista detêm sozinhos R$ 704 bilhões, cerca de 38% de toda a fortuna somada pelos 255 brasileiros de elite. A seguir, detalhamos os nomes que ocupam o topo e as movimentações mais significativas no patrimônio. O Pódio dos Mais Ricos e a Força do Setor Financeiro Após Eduardo Saverin, o segundo lugar é ocupado por Vicky Safra e sua família, com R$ 130,6 bilhões. Vicky, herdeira do império financeiro do Banco Safra, consolida-se como a mulher mais rica do Brasil. Em terceiro lugar, figura Jorge Paulo Lemann, um nome proeminente na 3G Capital e investidor em empresas globais como AB InBev e redes de fast-food. O ranking segue com a presença forte do setor financeiro, com André Esteves, do BTG Pactual, e os irmãos Fernando e Pedro Moreira Salles, associados ao Itaú Unibanco, figurando entre as maiores fortunas nacionais. Essa consolidação reforça a influência do mercado financeiro na acumulação de riqueza no país. Variações de Patrimônio: Quem Ganhou e Quem Perdeu Mais em 2026 Enquanto Eduardo Saverin lidera as perdas absolutas devido à desvalorização da Meta, Jorge Paulo Lemann e Ricardo Faria, conhecido como o ‘Rei do Ovo’, destacam-se como os maiores ganhadores em valores reais. Ambos adicionaram R$ 15,5 bilhões aos seus patrimônios. Ricardo Faria, aliás, protagonizou uma ascensão surpreendente no top 10, saltando da 21ª para a 10ª posição. Essa melhora expressiva foi impulsionada pela expansão internacional agressiva de sua empresa, a Granja Faria, com aquisições estratégicas nos Estados Unidos e na Espanha, demonstrando o potencial do agronegócio em escala global. Comparativo 2026 vs. 2025: Menos Bilionários, Riqueza Concentrada A lista de 2026 apresenta 255 bilionários, 45 a menos que os 300 registrados em 2025. Essa redução pode ser atribuída a diversos fatores, como novas metodologias de avaliação da Forbes, flutuações no mercado de ações ou mudanças na consolidação de fortunas familiares, e não necessariamente indica uma perda generalizada de capital. Apesar do número menor de integrantes, a riqueza entre os bilionários brasileiros continua extremamente concentrada. Os dez primeiros da lista detêm, juntos, R$ 704 bilhões, o que representa

Leia mais

Empresas do Simples Nacional: Prazo Final em Setembro para Escolher Tributação de Novos Impostos

Simples Nacional: Empresas Têm Prazo Curto para Decidir Nova Forma de Pagamento de Impostos Micro e pequenas empresas optantes pelo Simples Nacional enfrentam um prazo crucial: até 30 de setembro para definir como irão recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos recém-criados pela reforma tributária. A decisão impactará diretamente o fluxo de caixa, a competitividade e as margens de lucro dos negócios. A escolha fundamental é entre manter esses novos impostos dentro do regime simplificado do Simples Nacional, unificados no Documento de Arrecadação do Simples Nacional (DAS), ou optar por recolhê-los separadamente, no sistema regular de débitos e créditos. Essa diferenciação exige uma análise cuidadosa do perfil dos clientes e da cadeia produtiva de cada empresa. A decisão sobre como pagar o IBS e a CBS é estratégica e não há uma resposta única para todos. Especialistas recomendam que os empreendedores avaliem atentamente os fornecedores e clientes de seus negócios. Conforme informações divulgadas, quem não se manifestar até o fim do mês, permanecerá automaticamente no recolhimento unificado pelo DAS até março de 2027. Entenda as Opções de Recolhimento de IBS e CBS Atualmente, no modelo tradicional do Simples Nacional, o IBS e a CBS são recolhidos juntamente com os demais tributos em um único documento, o DAS. A reforma tributária oferece a possibilidade de retirar esses dois tributos do DAS e passá-los para o regime regular de apuração e recolhimento. Impostos como o IRPJ e a CSLL permanecem no escopo do Simples. Alexandre Tortato, tributarista e ex-conselheiro do CARF, explica que essa flexibilidade permite que cada empresa escolha o modelo que melhor se adapta à sua realidade. A análise dos fornecedores e clientes é um fator determinante para essa escolha estratégica, influenciando diretamente a saúde financeira do empreendimento. Créditos Tributários: O Ponto Chave para Empresas B2B A principal vantagem de optar pelo recolhimento separado no sistema regular reside na possibilidade de aproveitar créditos tributários. Empresas que vendem para outras empresas (B2B) podem se beneficiar significativamente, pois conseguem recuperar o IBS e a CBS pagos nas etapas anteriores da cadeia. Esses créditos podem ser repassados aos clientes empresariais, tornando a oferta mais competitiva. Marli Enderle, gestora de controladoria na Safegold, destaca que o modelo híbrido, com recolhimento separado, é particularmente vantajoso para negócios B2B. Isso ocorre pela transferência integral dos créditos, um fator relevante para compradores que consideram o impacto tributário em suas decisões. Para empresas inseridas em grandes cadeias produtivas, a apuração separada se torna ainda mais relevante. Impacto no Consumidor Final e Complexidade Administrativa Para negócios que vendem diretamente ao consumidor final (B2C), a vantagem do regime híbrido tende a ser menor. Como o consumidor final não se beneficia diretamente dos créditos de IBS e CBS, a possibilidade de transferência desses impostos não tem o mesmo peso na decisão de compra. Nesse cenário, manter os impostos dentro do Simples pode simplificar a operação. Por outro lado, a opção pelo regime híbrido aumenta a complexidade administrativa. As empresas precisam implementar

Leia mais

Diversidade e Longevidade: Tokio Marine Celebra 6º Ano no Topo do Ranking ‘Melhores Empresas para Trabalhar’ em SP

Tokio Marine se destaca pela diversidade e consolida liderança em rankings de melhores empresas para trabalhar, evidenciando sua cultura organizacional forte e inclusiva. A confiança é um pilar fundamental no setor de seguros, e a Tokio Marine tem investido em sua construção tanto com clientes e parceiros quanto internamente. Essa dedicação à sua força de trabalho rendeu à companhia o primeiro lugar, pelo sexto ano consecutivo, entre as grandes organizações na categoria “Melhores Empresas para Trabalhar – São Paulo 2026”, segundo o ranking GPTW (Great Place to Work). Essa sequência de lideranças demonstra uma cultura organizacional sólida, capaz de se adaptar às constantes mudanças do mercado, avanços tecnológicos e à chegada de novas gerações de profissionais. A Tokio Marine, com uma história que remonta a 1879 no Japão e presença no Brasil desde 1959, emprega atualmente mais de 2,4 mil pessoas no país. O tempo de casa dos colaboradores na Tokio Marine revela um equilíbrio entre renovação e retenção de talentos. Enquanto 1.221 profissionais estão na empresa há até cinco anos, um número expressivo de 766 colaboradores acumula mais de uma década de dedicação, incluindo 158 que ultrapassam duas décadas de atuação. Essa permanência prolongada é crucial para a preservação do conhecimento e a transmissão de valores institucionais. Diversidade como Eixo Estratégico: Mulheres na Liderança e Valorização de Experiências A diversidade se consolidou como um dos principais pilares na estratégia de gestão de pessoas da Tokio Marine. Os indicadores ESG da companhia revelam que as mulheres ocupam 45,5% dos cargos de liderança, um reflexo do compromisso com a igualdade de oportunidades. Além disso, a seguradora foi reconhecida pelo GPTW em outras frentes, como a presença feminina, a diversidade étnico-racial e a valorização de profissionais com mais de 50 anos. Em 2025, a Tokio Marine alcançou a primeira colocação no pilar de diversidade 50+ e foi destacada como uma das melhores empresas para mulheres trabalharem. A estratégia da companhia abrange ações para que profissionais de diferentes gêneros, raças, gerações, orientações sexuais, condições físicas e trajetórias de vida possam desenvolver suas carreiras. Sustentabilidade, Bem-Estar e Desenvolvimento de Talentos A política de sustentabilidade da Tokio Marine estabelece como compromissos a igualdade de oportunidades, a redução das disparidades de gênero e a construção de um ambiente de trabalho autêntico. A saúde e o bem-estar dos colaboradores também são prioridade, com ações de acompanhamento profissional, segurança do trabalho, benefícios e qualidade de vida. A empresa obteve, inclusive, uma certificação voltada para a saúde emocional e segurança psicológica no ambiente corporativo. No desenvolvimento de novos talentos, o projeto “Sementes do Brasil” se destaca por oferecer formação a jovens em situação de vulnerabilidade social, facilitando sua inserção no mercado de trabalho, com uma vertente focada na área de tecnologia. Conforme divulgado, a Tokio Marine também foi considerada a segunda melhor empresa para trabalhar no Brasil em sua categoria no ranking nacional de 2025, sendo a seguradora mais bem colocada pelo quinto ano consecutivo. Cultura Organizacional: Práticas Permanentes e Adaptação Contínua A consistência da Tokio Marine no topo

Leia mais

Economistas Propõem Nova Reforma da Previdência: Idade Mínima de 67 Anos e Modelo Misto Chocam o Brasil

Economistas propõem nova reforma da Previdência com idade mínima de 67 anos e sistema misto de financiamento para conter gastos Um grupo de economistas apresentou aos candidatos à presidência da República uma proposta audaciosa para uma nova reforma da Previdência. O plano prevê um aumento gradual da idade mínima para 67 anos, a introdução de um modelo misto de financiamento e medidas para conter o avanço das despesas, que, sem ações, podem atingir 17% do PIB até 2100. A proposta surge em um momento em que as mudanças aprovadas em 2019 ainda estão em fase de transição. No entanto, os especialistas argumentam que uma nova reforma se faz necessária devido ao acelerado envelhecimento da população brasileira. Segundo os cálculos do grupo, uma reformulação ampla poderia estabilizar a despesa previdenciária em cerca de 10% do PIB ao final do século, um avanço significativo em relação aos atuais 8%. “Feita de forma mais ampla, como propomos, não será preciso discutir novamente outras reformas tão cedo”, afirma o economista Paulo Tafner, coordenador do projeto, em entrevista à Folha de S. Paulo. A proposta, que inclui um documento explicativo e uma Proposta de Emenda à Constituição (PEC), conta com o apoio de renomados economistas e do ex-presidente do Banco Central, Armínio Fraga. Conforme informação divulgada pelo grupo de economistas, a proposta visa garantir a sustentabilidade do sistema previdenciário para as futuras gerações. Mudanças Paramétricas e Estruturais para a Nova Previdência A reforma proposta se divide em dois eixos principais, combinando alterações nas regras atuais com uma transformação estrutural do sistema. No eixo “paramétrico”, a idade mínima para aposentadoria, atualmente 62 anos para mulheres e 65 para homens, subiria gradualmente até atingir 67 anos para ambos, tanto na área urbana quanto rural. Para mitigar a resistência à equiparação entre os gêneros, o projeto sugere um benefício específico para mães, com um acréscimo de 1,5 ano no tempo de contribuição por filho, limitado a cinco filhos. Outro ponto importante é a retomada da ideia de um mecanismo automático de ajuste da idade mínima conforme as mudanças demográficas. Essa medida, que foi rejeitada pelo Congresso em 2019, visa garantir a adaptação contínua do sistema às variações populacionais. A transição para as novas regras seria gradual, respeitando as diferentes faixas etárias e evitando impactos bruscos para quem está próximo da aposentadoria. Jovens de até 24 anos seriam os primeiros a se submeter integralmente às novas regras, enquanto pessoas com 50 anos ou mais permaneceriam no modelo atual, com ajustes paramétricos. A faixa etária entre 25 e 49 anos migraria parcialmente para o novo sistema, conforme explicou o economista Bernardo Schettini, classificando o modelo como uma “transição suave”. Modelo Misto de Financiamento: Capitalização e Contas Nocionais A principal transformação proposta reside no modelo de financiamento da Previdência. Atualmente, o sistema é baseado integralmente na repartição solidária. A nova proposta introduz uma estrutura mista, na qual metade das contribuições seria destinada à capitalização financeira. Essa parte seria administrada por seguradoras privadas credenciadas no INSS e por um fundo público. A

Leia mais

Newsletter

Assine nossa newsletter e fique por dentro das novidades!