Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors
Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors

Economia

Brasil Revoluciona Tributos: “Split Payment” Garante Recolhimento Automático em Massa a Partir de 2027

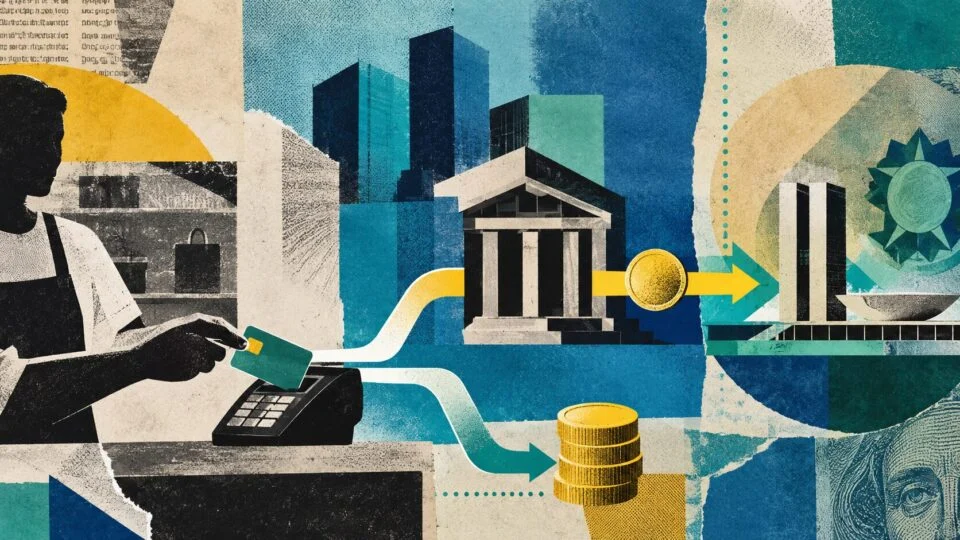
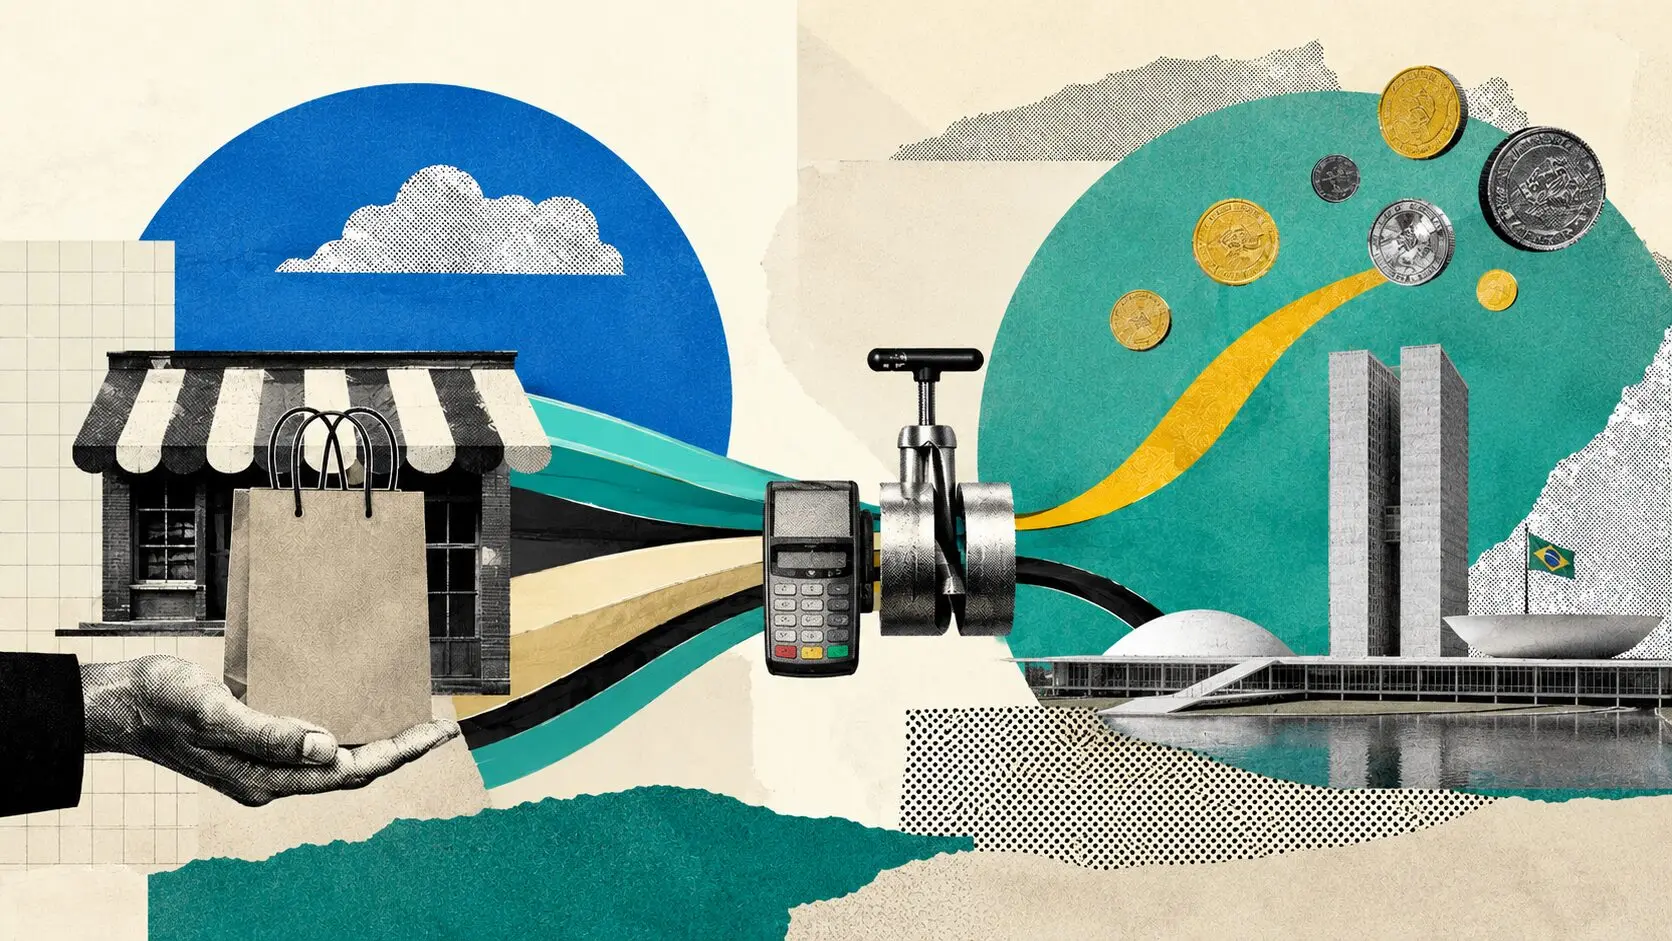
Brasil Implementa “Split Payment”: A Nova Era do Recolhimento Automático de Tributos A partir de janeiro de 2027, o Brasil dará um passo histórico na gestão tributária com a implementação do “split payment”, um sistema de cobrança automática de impostos que promete revolucionar a forma como empresas e o governo lidam com o recolhimento de tributos. Essa medida, parte integrante da reforma tributária, altera significativamente a dinâmica financeira das empresas, exigindo um novo patamar de planejamento e adaptação. O mecanismo do “split payment”, conforme detalhado por reportagem da Gazeta do Povo, funciona como uma divisão tecnológica do valor pago em uma transação comercial. No exato momento da compra, a parcela referente aos novos tributos, como a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), é instantaneamente retida e direcionada ao governo. Isso difere radicalmente do modelo atual, onde as empresas recebem o valor total da venda e só repassam os impostos semanas depois, utilizando esse período como uma forma de capital de giro. Essa mudança, considerada a mais ampla do mundo em termos de aplicação de recolhimento automático, gera preocupações sobre o fluxo de caixa e a liquidez das empresas, especialmente as de pequeno e médio porte. A perda do capital de giro imediato pode levar à chamada “asfixia financeira”, caso não haja um planejamento rigoroso. Além disso, a agilidade do Fisco em devolver créditos tributários excedentes, quando a empresa paga mais imposto na compra de insumos do que deve na venda, torna-se crucial para evitar a necessidade de empréstimos e garantir a continuidade das operações. O “Split Payment” no Dia a Dia das Empresas Na prática, o “split payment” significa que o dinheiro destinado aos impostos nem sequer chegará a circular nas contas das empresas. Quando um cliente efetua um pagamento, seja por cartão de crédito, débito ou transferência eletrônica, o sistema irá separar automaticamente o valor do imposto do valor do produto ou serviço. Uma parte do montante vai diretamente para os cofres públicos, enquanto o restante é creditado ao vendedor. Essa integração direta com os meios de pagamento visa abranger a vasta maioria das transações comerciais no país. Um Modelo Amplo e Inédito Globalmente O Brasil se destaca internacionalmente pela escala pretendida para a implementação do “split payment”. Diferentemente de países como Polônia, Itália e República Tcheca, que aplicam sistemas similares de forma restrita a setores específicos ou para combater fraudes em transações de alto risco, o plano brasileiro é uma aplicação massiva. A meta é conectar a retenção de impostos diretamente aos sistemas de pagamento, atingindo, em teoria, quase todas as operações de consumo. Especialistas alertam que essa abrangência total, embora inovadora, pode representar um desafio tecnológico significativo para os sistemas públicos e privados, além de impor custos de adaptação consideráveis para pequenos negócios. Riscos e Lições do Cenário Internacional A principal preocupação com o “split payment” em larga escala reside nos riscos para o fluxo de caixa das empresas. A eliminação do intervalo de tempo entre o recebimento da
Leia mais

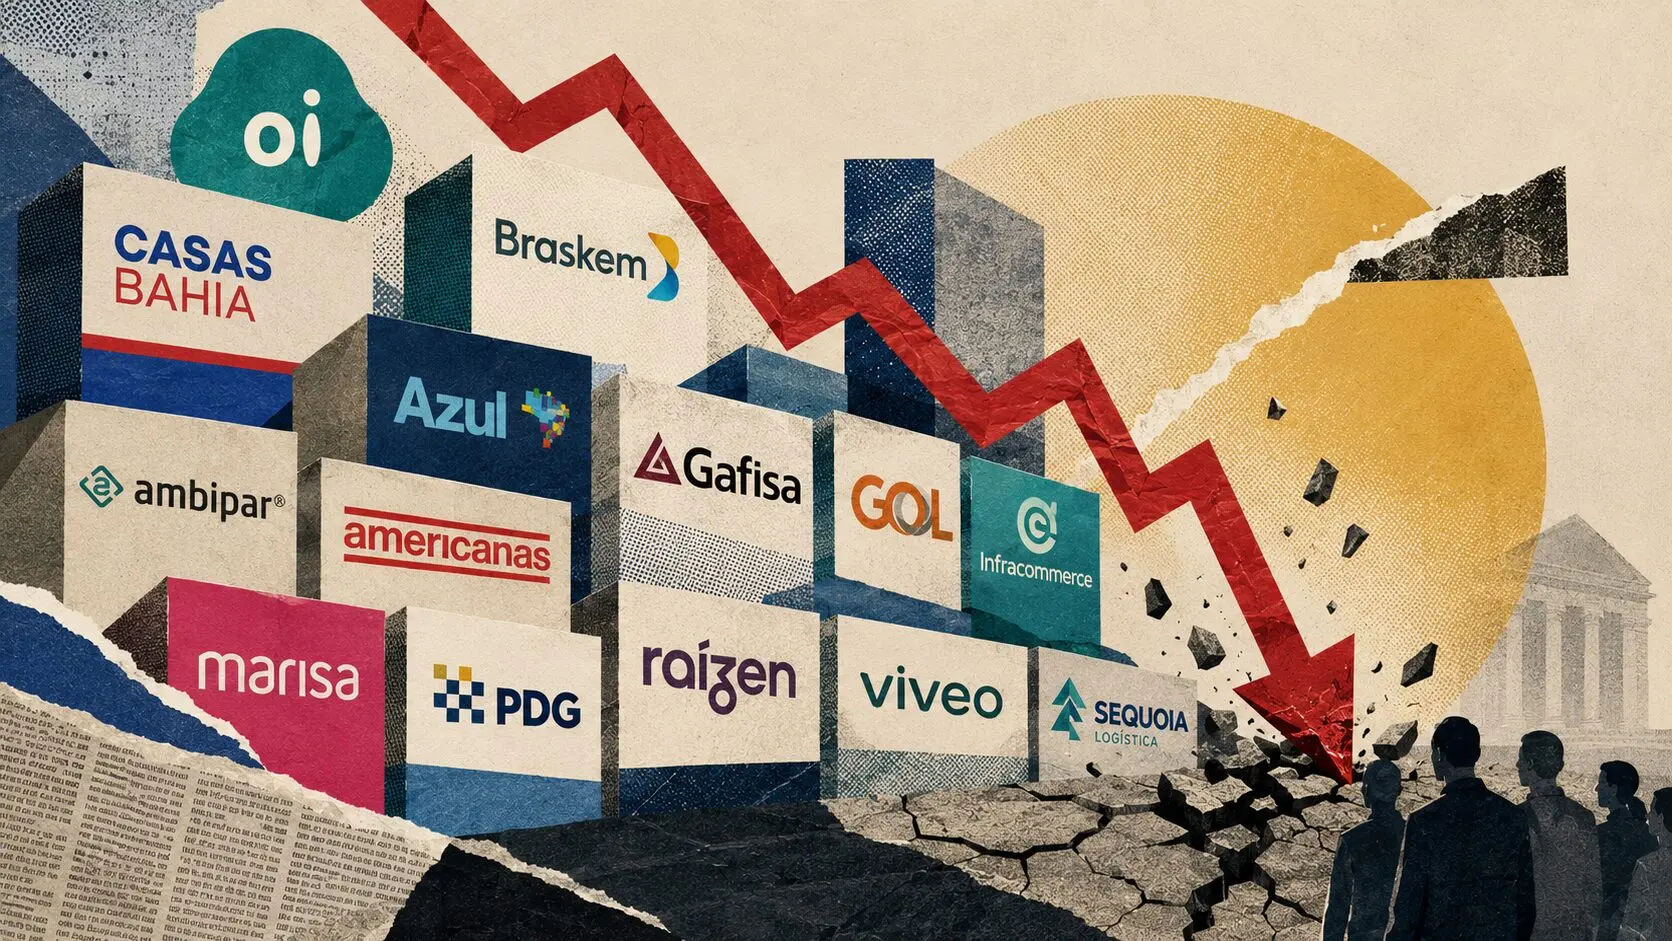
13 Gigantes Brasileiras Que Viraram Pó na Bolsa: De R$ 20 Mil a Centavos, Veja Quem Derreteu Mais de 80% em 3 Anos

A Bolsa de Valores Virou Deserto para 13 Gigantes Brasileiras que Viram Seu Valor Derreter Acima de 80% em 3 Anos Recentemente, o mercado financeiro brasileiro testemunhou eventos chocantes, como a falência da Oi e os pedidos de recuperação judicial da Casas Bahia e Braskem. Estes casos são apenas a ponta do iceberg de um fenômeno preocupante: empresas que um dia foram gigantes em seus setores e hoje enfrentam crises financeiras severas. O alto endividamento, em um cenário de juros elevados, tem sido o principal vilão, dificultando a rolagem de dívidas e a captação de novos recursos. O resultado é a destruição do valor para os antigos acionistas, mesmo quando a empresa sobrevive. A lista de empresas que sofreram perdas expressivas de valor de mercado é extensa e abrange diversos setores. Conforme informações divulgadas, o valor das ações de várias delas recuou mais de 80% entre janeiro de 2023 e agosto de 2026, com algumas registrando quedas superiores a 99%. Sequoia Logística: A Queda de 99,99% de um Gigante da Expansão Acelerada A Sequoia Logística (SEQL3) encabeça a lista com uma queda impressionante de 99,99%. A empresa, que saiu de R$ 586 para R$ 0,07, sofreu com uma expansão acelerada e operações deficitárias, especialmente no e-commerce. Uma recuperação judicial e uma profunda reorganização foram necessárias, incluindo a saída do segmento B2C. Gafisa e Azul: Gigantes que Viram Seu Valor Evaporar A incorporadora Gafisa (GFSA3) despencou 99,92%, passando de R$ 283,20 para R$ 0,22. Mudanças estratégicas constantes e disputas societárias marcaram seu caminho. Já a companhia aérea Azul (AZUL4/AZUL3) registrou uma queda de 99,91%, saindo de R$ 20.600 para R$ 19,05. O alto endividamento, agravado pela pandemia e pelo custo financeiro em dólar, tornou sua estrutura de capital insustentável. Gol e Americanas: Recuperação Judicial e Perdas Históricas A Gol (GOLL4/GOLL54) entrou em recuperação judicial nos EUA em 2024, após anos acumulando dívidas, e viu suas ações caírem 99,85%, de R$ 6,88 para R$ 0,01. A Americanas (AMER3), por sua vez, protagonizou uma das maiores perdas da história recente da Bolsa, com uma queda de 99,46% (de R$ 903 para R$ 4,92), após a revelação de inconsistências contábeis bilionárias em janeiro de 2023. Casas Bahia e Ambipar: O Impacto dos Juros Altos e da Expansão Agressiva A varejista Casas Bahia (VIIA3/BHIA3) enfrentou uma crise aguda em 2026, com um pedido de recuperação judicial para renegociar R$ 28 bilhões em dívidas, resultando em uma queda de 99,41% (de R$ 57,75 para R$ 0,34). A Ambipar (AMBP3), que cresceu rapidamente por aquisições, viu suas ações derreterem 99,21% (de R$ 20,34 para R$ 0,16) devido a preocupações com endividamento e estrutura financeira. Infracommerce, Viveo, Oi, Raízen, PDG e Marisa: Outros Casos de Grandes Desvalorizações A empresa de soluções para e-commerce Infracommerce (IFCM3) perdeu 97,17% de seu valor (de R$ 62,80 para R$ 1,78), enfrentando dificuldades em gerar caixa. A distribuidora de produtos para saúde Viveo (VVEO3) caiu 95,44% (de R$ 15,80 para R$ 0,72), pressionada por despesas financeiras. A Oi (OIBR3), já fragilizada, teve sua

Leia mais

Colapso na Bolsa: Gigantes Brasileiras Derretem Quase 100% do Valor de Mercado em 2023; Veja Quem Perdeu Mais

Gigantes Brasileiras Sofrem Derrocada Histórica na Bolsa: Juros Altos e Dívidas Levam a Perdas de Quase 100% O início de 2023 marcou um período sombrio para diversas empresas de grande porte na Bolsa de Valores brasileira, a B3. Setores variados foram abalados por colapsos financeiros sem precedentes, com algumas companhias vendo seu valor de mercado despencar para perto de zero. A combinação de juros elevados e endividamento excessivo se mostrou devastadora para modelos de negócio já fragilizados. Grandes nomes como Casas Bahia, Americanas e Azul lideram uma lista de empresas que enfrentaram desvalorizações extremas, chegando a atingir 99,9% de perda. Para tentar sobreviver a este cenário adverso, muitas dessas companhias precisaram recorrer a processos de recuperação judicial, medidas que frequentemente resultam em sacrifícios significativos para os antigos acionistas. Conforme apurado pela Gazeta do Povo, o ambiente econômico desafiador, com custos de crédito nas alturas e um consumo mais retraído, expôs as vulnerabilidades de empresas que já acumulavam passivos consideráveis. As informações detalhadas sobre essa crise e seus desdobramentos foram divulgadas pela equipe de reportagem da Gazeta do Povo. Sequoia Logística Lidera o Ranking de Desvalorização com Queda de 99,99% A Sequoia Logística se destaca no cenário de perdas com uma desvalorização impressionante de 99,99%. A empresa, que antes valia R$ 586 por ação, viu seu valor cair para meros R$ 0,07. Esse colapso reflete profundas dificuldades em seu modelo de negócio e gestão. Seguindo de perto, a incorporadora Gafisa registrou um recuo de 99,92%, enquanto a companhia aérea Azul perdeu 99,91% de seu valor original. Outras empresas amplamente conhecidas pelo público brasileiro, como a Gol, as Lojas Americanas e as Casas Bahia, também sofreram perdas superiores a 99%, evidenciando um derretimento quase total do patrimônio investido nessas marcas. Juros Altos e Endividamento: Vilões Comuns por Trás da Crise Embora cada empresa enfrente seus próprios desafios internos, como os problemas contábeis das Americanas ou a expansão agressiva da Sequoia, um fator comum tem sido o ambiente de juros elevados. Taxas de juros altas tornam o acesso a crédito e a rolagem de dívidas antigas significativamente mais caros. Muitas dessas gigantes já operavam com um alto nível de endividamento. Com o custo do dinheiro disparando e o consumo das famílias enfraquecido, a capacidade de financiar prejuízos se tornou insustentável. Esse aperto financeiro severo afugentou a confiança dos investidores, provocando a rápida e drástica queda no preço das ações. Recuperação Judicial: Um Caminho Doloroso para Acionistas Para evitar a falência total, diversas empresas optaram pela recuperação judicial ou extrajudicial. Este é um pedido formal de socorro à Justiça, com o objetivo de suspender cobranças e renegociar prazos com credores, permitindo uma reestruturação. Durante esses processos, é comum a ocorrência de reestruturações societárias e o grupamento de ações. O grupamento une várias ações de baixo valor em uma única de maior valor, buscando evitar que os papéis negociem por centavos. No entanto, essa medida frequentemente resulta em uma diluição agressiva, onde o antigo acionista passa a deter uma participação significativamente menor na empresa. Oi

Leia mais

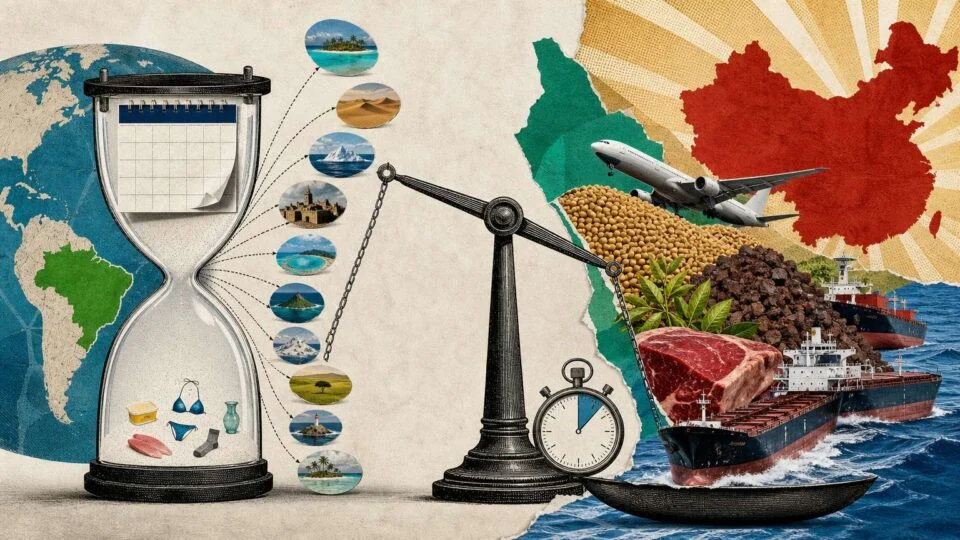
Descubra os 10 Países que Menos Compram do Brasil: De Tilápia ao Vaticano a Biquínis no Saara Ocidental

Os Países Mais Incomuns Compradores de Produtos Brasileiros: Uma Olhada Detalhada nas Exportações Mínimas Você já se perguntou para onde vão alguns dos produtos brasileiros que não chegam aos nossos maiores parceiros comerciais? A Secretaria de Comércio Exterior (Secex) revelou uma lista peculiar dos dez destinos que menos adquiriram mercadorias do Brasil nos últimos 12 meses, encerrados em julho deste ano. Juntos, esses locais movimentaram uma quantia irrisória de apenas US$ 72,5 mil, um valor que se compara a meros 21 segundos de exportações para a China, o principal parceiro comercial do Brasil. Essa lista inclui nomes que fogem do comum, desde nações insulares remotas até territórios com realidades geopolíticas complexas. A diversidade de destinos e a singularidade dos produtos comprados oferecem um vislumbre fascinante sobre as nichos de mercado e as relações comerciais menos exploradas do Brasil no cenário global. Vamos mergulhar nos detalhes e descobrir o que esses países, que representam uma parcela tão pequena do comércio exterior brasileiro, escolheram importar de nossa produção. Os dados, divulgados pela Secex, pintam um quadro intrigante sobre as pontas mais distantes da nossa balança comercial. Vaticano: Filé de Tilápia e Tecnologia de Ponta em Pequenas Doses O Vaticano, um estado soberano de dimensões reduzidas, figura surpreendentemente entre os que menos compram do Brasil. Nos últimos 12 meses, o país adquiriu quase US$ 19 mil em produtos brasileiros. As importações, concentradas em janeiro e abril, incluíram filés de tilápia vindos do Mato Grosso do Sul, além de máquinas e equipamentos do Rio de Janeiro e partes de rolamento de São Paulo. Coreia do Norte e Ilhas Marianas: Compras Mínimas e Produtos Específicos A Coreia do Norte registrou uma compra de apenas US$ 127 em miudezas comestíveis de suíno, provenientes de uma empresa cearense. Este país, conhecido por seu regime isolacionista e tensões geopolíticas, demonstra uma interação comercial mínima com o Brasil. Já as Ilhas Marianas do Norte, um território ultramarino dos Estados Unidos no Pacífico, limitaram suas importações a US$ 21 em margarina, evidenciando um volume de negócios quase inexistente. Saara Ocidental, Antártida e Tuvalu: Moda, Ciência e Sobrevivência na Pauta O Saara Ocidental, território disputado na África, importou US$ 26 em biquínis e maiôs de uma fabricante gaúcha. A Antártida, continente de pesquisa científica, adquiriu US$ 615 em peças de equipamentos elétricos, como transformadores e conversores. Tuvalu, uma nação insular vulnerável às mudanças climáticas, comprou US$ 1.420 em equipamentos elétricos e objetos de vidro, mostrando uma necessidade de bens específicos para sua infraestrutura. Niue, Ilhas Åland, Groenlândia e Svalbard/Jan Mayen: Diversidade Geográfica e Produtos Variados Niue, um país isolado na Oceania, gastou US$ 2.954 em produtos brasileiros, incluindo móveis do Rio Grande do Sul e objetos de vidro. As Ilhas Åland, arquipélago finlandês, importaram US$ 9,6 mil em couros e solventes. A Groenlândia, maior ilha do mundo, adquiriu quase US$ 16 mil em máquinas para a indústria alimentícia e aparelhos de eletrodiagnóstico do Paraná. Por fim, Svalbard e Jan Mayen, territórios noruegueses no Ártico, compraram quase US$ 23 mil em calçados

Leia mais

STF Forma Maioria Para Tributar Lucros da Vale no Exterior: Gigante da Mineração Pode Pagar R$ 34 Bilhões

STF decide a favor da União e pode taxar lucros internacionais da Vale O Supremo Tribunal Federal (STF) formou maioria de votos nesta quinta-feira (27) para autorizar a cobrança de impostos sobre os lucros de empresas controladas pela mineradora Vale S/A no exterior. A decisão atende a um recurso da União e reverte entendimento anterior do Superior Tribunal de Justiça (STJ). A disputa gira em torno da tributação de lucros de subsidiárias da Vale localizadas na Bélgica, Dinamarca e Luxemburgo. O STJ havia vetado a incidência do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) sobre esses lucros, argumentando que tratados contra a dupla tributação impediam a cobrança antes da distribuição de dividendos à matriz brasileira. A decisão do STF, que ainda será finalizada em sessão virtual nesta sexta-feira (28), pode gerar um impacto financeiro significativo para a Vale, estimado em cerca de R$ 34 bilhões. Conforme dados da Receita Federal de 2023, o potencial de arrecadação para os cofres públicos chega a R$ 142,5 bilhões entre 2017 e 2021, além de uma projeção anual de R$ 28,5 bilhões para os anos futuros. A informação foi divulgada pelo Supremo Tribunal Federal. Entendimento do STF: Universalidade e Tratados Internacionais A maioria dos ministros acompanhou o voto divergente do ministro Gilmar Mendes. Ele defendeu que a Receita Federal não tributa o lucro da empresa estrangeira diretamente no exterior, mas sim o **acréscimo patrimonial** da matriz brasileira, que é a controladora. Mendes argumentou que, sob o princípio da universalidade, a pessoa jurídica residente no Brasil deve reportar seu rendimento global. Para Gilmar Mendes, os tratados de bitributação têm como objetivo evitar a “dupla tributação jurídica”, onde o mesmo sujeito é tributado pela mesma renda por dois Estados. Na situação da Vale, ocorreria apenas a “dupla tributação econômica”, afetando pessoas jurídicas distintas (matriz e subsidiária), que pode ser mitigada por mecanismos internos de compensação de impostos. Este entendimento foi seguido pelos ministros Alexandre de Moraes, Nunes Marques, Cristiano Zanin, Flávio Dino e Cármen Lúcia, totalizando seis votos. Voto do Relator e Divergência Parcial O relator do processo, ministro André Mendonça, votou contra o recurso da União, mantendo a decisão favorável à Vale. Ele sustentou que as convenções internacionais para evitar a bitributação devem prevalecer sobre a legislação interna, com base no critério da especialidade, conforme o Código Tributário Nacional e a Convenção de Viena sobre o Direito dos Tratados. O ministro Luiz Fux acompanhou integralmente seu voto. Por outro lado, o ministro Dias Toffoli apresentou uma terceira corrente, votando pelo provimento parcial do recurso. Ele concordou com o relator em afastar a cobrança sobre os lucros das subsidiárias em países com tratados contra bitributação com o Brasil (Bélgica, Dinamarca e Luxemburgo). Contudo, Toffoli votou a favor do Fisco em relação à subsidiária nas Bermudas, reconhecendo a constitucionalidade do uso do Método de Equivalência Patrimonial (MEP) para tributar lucros em paraísos fiscais. Impacto da Decisão para a Vale e o Fisco A decisão do STF representa uma mudança

Leia mais

TCU Libera “Dinheiro Esquecido” para Garantir Novo Desenrola e Impulsionar Renegociação de Dívidas em Eleições

TCU autoriza uso de “dinheiro esquecido” como garantia para o Novo Desenrola O Tribunal de Contas da União (TCU) tomou uma decisão importante nesta terça-feira (25) que impacta diretamente o programa Novo Desenrola, iniciativa do governo federal para renegociação de dívidas. Os ministros derrubaram, por 5 votos a 3, uma medida cautelar que havia suspendido o uso de recursos do chamado “dinheiro esquecido” como garantia para as operações de crédito. Essa liberação permite que o Ministério da Fazenda e o Banco do Brasil utilizem valores que antes estavam retidos para assegurar novas operações de empréstimo. A decisão, contudo, ainda não é o julgamento final do mérito da questão, mas representa um avanço significativo para a continuidade do programa, especialmente em um ano eleitoral. A análise do TCU focou na urgência da suspensão, considerando que a política pública já estava em andamento. A medida provisória que viabiliza o uso desses fundos ainda aguarda aprovação do Congresso Nacional, mas a decisão do TCU evita uma interrupção abrupta antes de uma análise legislativa definitiva. Conforme informação divulgada pelo TCU, a decisão visa não invadir competências do Congresso Nacional. Como o “dinheiro esquecido” funcionará no Novo Desenrola A medida provisória que instituiu o Novo Desenrola direcionou valores que os bancos deveriam devolver a pessoas físicas e jurídicas para o Fundo de Garantia de Operações (FGO). Essencialmente, esses recursos se tornaram uma espécie de colchão de segurança para as novas operações de crédito destinadas à quitação de dívidas. Na prática, os bancos oferecem os empréstimos com seus próprios recursos. O FGO, utilizando o “dinheiro esquecido”, atua para minimizar o risco de inadimplência. Ou seja, o governo não gasta esse dinheiro imediatamente, mas ele pode ser acionado para cobrir perdas caso os tomadores dos empréstimos não consigam honrar os pagamentos das parcelas renegociadas. Impacto financeiro e resultados do programa Uma auditoria do TCU revelou que os chamados “valores a devolver” nos bancos sofreram uma redução considerável. Em abril, o montante era de R$ 10,3 bilhões, mas em junho, após as transferências para o FGO, caiu para R$ 5,12 bilhões. Desse valor remanescente, R$ 5 bilhões já estavam destinados à cobertura de riscos do Novo Desenrola. Até o dia 13 de agosto, o programa já havia promovido a renegociação de R$ 25,51 bilhões em dívidas atrasadas, superando a meta inicial de R$ 20 bilhões. Graças aos descontos oferecidos pelos bancos, o valor efetivamente pago pelos consumidores caiu para R$ 5,09 bilhões, representando uma redução média de aproximadamente 80%. Do total renegociado, R$ 3,8 bilhões foram parcelados, enquanto o restante foi quitado à vista. O que diz o TCU sobre a decisão O ministro revisor Odair Cunha, que apresentou o entendimento favorável à liberação, argumentou durante o julgamento que o risco, embora existente, não era suficientemente elevado para justificar a interrupção de uma política pública em vigor. Ele ressaltou que a medida provisória ainda passará pelo crivo do Congresso Nacional. “A demora, Sr. Presidente, revela que o risco, ainda que existente e detectável, não foi considerado suficiente, elevado,

Leia mais

JAC Motors encolhe no Brasil: De 70 lojas a 3 e catálogo reduzido, montadora chinesa reestrutura vendas online

JAC Motors fecha a maioria das lojas no Brasil e aposta em vendas online e picapes Uma das primeiras montadoras chinesas a desembarcar no Brasil, a JAC Motors passou por uma drástica reestruturação. A rede de concessionárias, que chegou a contar com cerca de 70 unidades espalhadas pelo país desde 2011, foi reduzida a apenas três lojas em funcionamento. Essa mudança acompanha um enxugamento significativo do catálogo de modelos oferecidos. A empresa afirma que a decisão não está ligada diretamente à crise econômica brasileira ou à chegada de novas concorrentes chinesas, como BYD e GWM. Em vez disso, a JAC Motors alega estar passando por uma reestruturação no formato de vendas, com um foco renovado em modelos mais rentáveis e na expansão do alcance da marca através de canais digitais. Conforme informação divulgada pela JAC Motors, a montadora tem investido em um modelo de vendas online e a distância, que tem apresentado resultados positivos. Esse formato visa aumentar a agilidade e flexibilidade no atendimento aos clientes em diferentes regiões do país, complementando a estrutura física que restou. Queda acentuada nas vendas impulsiona reestruturação A redução drástica na presença física da JAC Motors no Brasil reflete uma forte queda em suas vendas. De janeiro a julho deste ano, a marca emplacou apenas 346 unidades, uma retração de 43,8% em comparação com o mesmo período do ano passado, segundo dados da Fenabrave. O segmento de elétricos de passeio sofreu ainda mais, com uma queda de 65,6%. Para contextualizar, neste mesmo período, a BYD liderou as vendas entre as chinesas com 122,4 mil veículos emplacados, seguida pela GWM com 44,5 mil unidades. Essas duas marcas se consolidaram como as mais vendidas do país entre as montadoras da China. Foco em picapes e novo modelo de atuação A JAC Motors declarou que está conduzindo um processo de reposicionamento estratégico no mercado brasileiro, concentrando seus esforços no segmento de picapes. A estratégia inclui o foco em picapes a diesel e modelos 100% elétricos. Em seu primeiro ano de operação no Brasil, a JAC chegou a emplacar 23,7 mil veículos, um número distante do atual. A rede de pontos de venda hoje se concentra em São Paulo, Curitiba e Porto Alegre. Apesar da redução de lojas, a montadora mantém uma rede de assistência técnica com 140 pontos de atendimento em todo o país. A empresa chegou a apostar exclusivamente em veículos elétricos em 2022, mas diante das mudanças de mercado, aumento da concorrência e elevação de impostos para eletrificados, voltou a investir em motores a combustão. Hunter: a aposta da JAC Motors no mercado de picapes O modelo Hunter, uma picape média robusta com motor turbodiesel e tração 4×4, é o principal produto da marca no varejo e representa essa nova fase. Voltada para o trabalho pesado e com 8 anos de garantia, o modelo é avaliado em R$ 239 mil e compete diretamente com modelos como Toyota Hilux, Ford Ranger e Chevrolet S10, além de outras picapes chinesas como a BYD Shark e a GWM

Leia mais

CVC em Crise: Ações Despencam 97% e Gigante do Turismo Busca “Figital” para Sobreviver em 2026

CVC Corp em Alerta: Queda Brusca no Valor e Busca por Novo Rumo no Mercado Brasileiro A CVC Corp, outrora sinônimo de viagens no Brasil, vive um momento delicado. Desde 2019, suas ações acumulam uma desvalorização impressionante de 97%, levando seu valor de mercado para menos de R$ 1 bilhão. A empresa, que planeja uma reestruturação em agosto de 2026, enfrenta um cenário desafiador com dívidas elevadas, juros altos e uma transformação significativa no comportamento dos viajantes. A situação complexa da CVC é resultado de uma combinação de fatores internos e externos. A confiança dos investidores foi abalada em 2020 com a revelação de distorções contábeis que somaram R$ 362,4 milhões. Pouco depois, a pandemia de COVID-19 paralisou o setor de turismo globalmente. Atualmente, a alta taxa Selic no Brasil encarece o pagamento de dívidas, enquanto o preço do petróleo impacta diretamente o custo das passagens aéreas, reduzindo a margem de lucro da companhia, mesmo em operações bem-sucedidas. A forma como os consumidores planejam e compram viagens também mudou drasticamente. Se antes as lojas físicas eram o ponto central para a organização de roteiros, hoje a maioria das decisões acontece online, impulsionada pela conveniência do celular. Essa digitalização favoreceu plataformas online e pegou a CVC em um modelo de negócios com altos custos fixos, como a manutenção de lojas em shoppings. Especialistas apontam que o desafio vai além de ter um site, exigindo uma comunicação eficaz com as novas gerações, que buscam agilidade e uma experiência digital fluida, sem perder a confiança histórica da marca. Para reverter esse quadro, a CVC aposta na estratégia “figital”, uma fusão entre o físico e o digital. A ideia é utilizar canais digitais, como redes sociais e o site oficial, para atrair clientes e, em seguida, direcioná-los para as lojas físicas, onde agentes auxiliam na conclusão da compra. Cerca de 60% do fluxo nas lojas já é gerado por esse interesse inicial online. Além disso, a empresa tem adaptado o formato de suas unidades. Em vez de focar apenas em grandes lojas em locais de alto custo, a CVC tem investido em franquias menores e quiosques, inclusive em cidades do interior. Essa mudança visa reduzir os custos operacionais e diluir o risco do investimento entre a empresa e os franqueados. Financeiramente, o cenário ainda é desafiador. Apesar de ter gerado R$ 35,5 milhões em caixa no segundo trimestre de 2026, a CVC registrou um prejuízo líquido de R$ 72,5 milhões. O alto custo das dívidas, como as debêntures, devido aos juros atrelados ao CDI, é um fator crucial. Recentemente, a movimentação da Apex Partners, uma gestora de fundos sob investigação, ao vender parte de sua participação, também pressionou as ações para baixo. A gestão atual trabalha para demonstrar a solidez do rumo operacional, mas o sucesso financeiro ainda depende da queda dos juros no país, conforme apurado pela equipe de reportagem da Gazeta do Povo.

Leia mais

Lula propõe “Desenrola” para clubes de futebol quebrados e critica “má administração” e patrocínios de bets

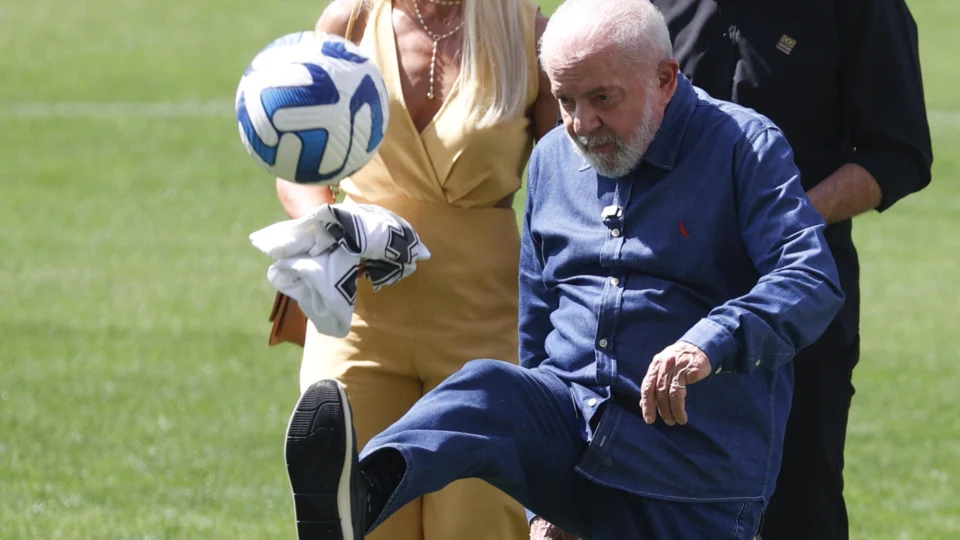
Presidente Lula sugere criação de programa “Desenrola” para clubes de futebol em crise financeira O presidente Luiz Inácio Lula da Silva (PT) indicou que sugeriu à Caixa Econômica Federal a implementação de uma linha de renegociação de dívidas específica para clubes de futebol. A proposta visa oferecer uma alternativa para equipes que enfrentam graves dificuldades financeiras, muitas vezes decorrentes de administração inadequada. A ideia, inspirada no sucesso do programa “Desenrola” voltado para pessoas físicas, surge como um contraponto aos patrocínios oferecidos por casas de apostas (bets) e outras fontes controversas. Lula expressou preocupação com a atual realidade financeira do esporte, destacando salários elevados em relação à economia do país. Essas declarações foram feitas durante entrevista à Record TV, onde o presidente também lamentou a situação do Corinthians, seu clube de coração, que tem enfrentado limitações para contratações de destaque. A proposta do “Desenrola” para clubes de futebol busca reestruturar o setor, abordando a raiz dos problemas financeiros enfrentados por muitas agremiações. Conforme informação divulgada, o presidente criticou o modelo de financiamento atual, questionando a permissividade com patrocínios de fontes como sites de apostas e até de conteúdo adulto. A Caixa e o financiamento de estádios A Caixa Econômica Federal já possui histórico de envolvimento financeiro com clubes de futebol. Um exemplo notório é o financiamento da Neo Química Arena, estádio do Corinthians. O empréstimo inicial foi de R$ 400 milhões, destinado à construção, mas o valor total a ser pago, com juros, já ultrapassa R$ 642 milhões. O projeto contou com recursos do BNDES, através do programa ProCopa Arenas, que financiou diversas obras para a Copa do Mundo de 2014. Originalmente, os recursos foram repassados à empreiteira Odebrecht. No entanto, após a Operação Lava Jato, a empresa teve dificuldades em honrar seus compromissos, e a dívida foi transferida para o Corinthians. O acordo atual prevê o pagamento com juros anuais de 2%, acrescidos da inflação, com prazo de quitação até 2041. Há negociações em andamento para que os naming rights da arena sejam cedidos à Caixa em troca de parte dessa dívida, demonstrando a complexidade das relações financeiras entre o banco e os clubes. Críticas à administração e salários no futebol Lula enfatizou que a principal causa da crise financeira nos clubes é a “má administração”. Segundo o presidente, os times pagam salários que não são compatíveis com a realidade econômica do Brasil. Essa prática, aliada a uma gestão financeira deficitária, leva as agremiações a um ciclo de endividamento. A sugestão de um programa como o “Desenrola” visa justamente oferecer um mecanismo para que os clubes possam renegociar suas dívidas, buscando condições mais favoráveis e sustentáveis. A proposta de Lula busca, portanto, uma solução estrutural para os problemas financeiros do futebol brasileiro, incentivando uma gestão mais responsável e alinhada à capacidade econômica do país. O Corinthians e a situação financeira do clube A situação do Corinthians, clube pelo qual Lula demonstra grande apreço, foi explicitamente mencionada. O presidente lamentou a dificuldade do time em adquirir jogadores de qualidade, refletindo as

Leia mais

IVA no Brasil: Alíquota pode bater 27,91% e se tornar a maior do mundo, veja o impacto nas empresas

Novo IVA pode se tornar o maior do mundo com alíquota estimada em 27,91% A poucos meses da implementação do novo Imposto sobre Valor Agregado (IVA), que faz parte da reforma tributária, o Brasil se aproxima de ter a maior alíquota de IVA do planeta. Uma estimativa recente do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) sinaliza que a alíquota de referência pode atingir 27,91%. Essa projeção, divulgada no final de junho, é superior à anterior de 26,5% da Secretaria Especial da Reforma Tributária (SERT). A incerteza sobre o percentual final, que deve ser definido pelo Senado até 30 de outubro, já causa apreensão em empresas, dificultando o planejamento de preços, contratos e investimentos para 2027. O Ministério da Fazenda informou que cumprirá os prazos para apresentar a proposta da alíquota da Contribuição sobre Bens e Serviços (CBS), uma das componentes do novo IVA. A Receita Federal tem até 14 de setembro para submeter sua proposta ao Tribunal de Contas da União (TCU). Cronograma apertado gera insegurança para o setor produtivo O cronograma estabelecido para a definição da alíquota do IVA gera um cenário de incerteza para as empresas. A professora Tatiana Migiyama, da Fipecafi, destaca que a falta de clareza já impacta decisões cruciais, como a elaboração de orçamentos e a negociação de contratos de longo prazo, onde cláusulas de reajuste se tornam difíceis de prever. O novo IVA unificará tributos federais, estaduais e municipais, substituindo o ICMS, ISS, IPI, PIS e Cofins. A alíquota de referência estimada de 27,91% coloca o Brasil em uma posição de destaque mundial em termos de tributação sobre o consumo, superando países como a Hungria (27%) e a média da OCDE (19,67%). Reforma visa preservar arrecadação, mas não necessariamente reduzir carga tributária Especialistas apontam que a reforma tributária tem como objetivo principal a preservação do nível de arrecadação atual, o que sugere que a carga tributária sobre o consumo não deve diminuir significativamente. Ricieri Calixto, da Salamacha Advocacia, explica que concessões de reduções e tratamentos favorecidos para determinados setores podem elevar a alíquota de referência para os demais segmentos. A alta alíquota potencial do IVA levanta preocupações sobre a competitividade do Brasil no cenário internacional. João Gabriel Pio, da FIEMG, ressalta que investidores estrangeiros e empresas locais analisam rigorosamente o ambiente fiscal. Para o sucesso da reforma, é fundamental que mecanismos como a não cumulatividade e o aproveitamento de créditos funcionem de maneira eficiente. Regulamentação pendente de mais de 160 pontos gera preocupação Além da alíquota, a regulamentação de mais de 160 pontos da reforma tributária ainda está pendente. Questões como a definição de produtos com alíquota zero, a manutenção da competitividade da Zona Franca de Manaus e a fixação das alíquotas do Imposto Seletivo (o “imposto do pecado”) dependem de atos conjuntos da Receita Federal e do Comitê Gestor do IBS. A transição para o novo sistema começa em 1º de janeiro de 2027, com a entrada em vigor do IBS e a cobrança definitiva da CBS. A substituição gradual

Leia mais

Brasil Revoluciona Tributos: “Split Payment” Garante Recolhimento Automático em Massa a Partir de 2027

Brasil Implementa “Split Payment”: A Nova Era do Recolhimento Automático de Tributos A partir de janeiro de 2027, o Brasil dará um passo histórico na gestão tributária com a implementação do “split payment”, um sistema de cobrança automática de impostos que promete revolucionar a forma como empresas e o governo lidam com o recolhimento de tributos. Essa medida, parte integrante da reforma tributária, altera significativamente a dinâmica financeira das empresas, exigindo um novo patamar de planejamento e adaptação. O mecanismo do “split payment”, conforme detalhado por reportagem da Gazeta do Povo, funciona como uma divisão tecnológica do valor pago em uma transação comercial. No exato momento da compra, a parcela referente aos novos tributos, como a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), é instantaneamente retida e direcionada ao governo. Isso difere radicalmente do modelo atual, onde as empresas recebem o valor total da venda e só repassam os impostos semanas depois, utilizando esse período como uma forma de capital de giro. Essa mudança, considerada a mais ampla do mundo em termos de aplicação de recolhimento automático, gera preocupações sobre o fluxo de caixa e a liquidez das empresas, especialmente as de pequeno e médio porte. A perda do capital de giro imediato pode levar à chamada “asfixia financeira”, caso não haja um planejamento rigoroso. Além disso, a agilidade do Fisco em devolver créditos tributários excedentes, quando a empresa paga mais imposto na compra de insumos do que deve na venda, torna-se crucial para evitar a necessidade de empréstimos e garantir a continuidade das operações. O “Split Payment” no Dia a Dia das Empresas Na prática, o “split payment” significa que o dinheiro destinado aos impostos nem sequer chegará a circular nas contas das empresas. Quando um cliente efetua um pagamento, seja por cartão de crédito, débito ou transferência eletrônica, o sistema irá separar automaticamente o valor do imposto do valor do produto ou serviço. Uma parte do montante vai diretamente para os cofres públicos, enquanto o restante é creditado ao vendedor. Essa integração direta com os meios de pagamento visa abranger a vasta maioria das transações comerciais no país. Um Modelo Amplo e Inédito Globalmente O Brasil se destaca internacionalmente pela escala pretendida para a implementação do “split payment”. Diferentemente de países como Polônia, Itália e República Tcheca, que aplicam sistemas similares de forma restrita a setores específicos ou para combater fraudes em transações de alto risco, o plano brasileiro é uma aplicação massiva. A meta é conectar a retenção de impostos diretamente aos sistemas de pagamento, atingindo, em teoria, quase todas as operações de consumo. Especialistas alertam que essa abrangência total, embora inovadora, pode representar um desafio tecnológico significativo para os sistemas públicos e privados, além de impor custos de adaptação consideráveis para pequenos negócios. Riscos e Lições do Cenário Internacional A principal preocupação com o “split payment” em larga escala reside nos riscos para o fluxo de caixa das empresas. A eliminação do intervalo de tempo entre o recebimento da
Leia mais

13 Gigantes Brasileiras Que Viraram Pó na Bolsa: De R$ 20 Mil a Centavos, Veja Quem Derreteu Mais de 80% em 3 Anos

A Bolsa de Valores Virou Deserto para 13 Gigantes Brasileiras que Viram Seu Valor Derreter Acima de 80% em 3 Anos Recentemente, o mercado financeiro brasileiro testemunhou eventos chocantes, como a falência da Oi e os pedidos de recuperação judicial da Casas Bahia e Braskem. Estes casos são apenas a ponta do iceberg de um fenômeno preocupante: empresas que um dia foram gigantes em seus setores e hoje enfrentam crises financeiras severas. O alto endividamento, em um cenário de juros elevados, tem sido o principal vilão, dificultando a rolagem de dívidas e a captação de novos recursos. O resultado é a destruição do valor para os antigos acionistas, mesmo quando a empresa sobrevive. A lista de empresas que sofreram perdas expressivas de valor de mercado é extensa e abrange diversos setores. Conforme informações divulgadas, o valor das ações de várias delas recuou mais de 80% entre janeiro de 2023 e agosto de 2026, com algumas registrando quedas superiores a 99%. Sequoia Logística: A Queda de 99,99% de um Gigante da Expansão Acelerada A Sequoia Logística (SEQL3) encabeça a lista com uma queda impressionante de 99,99%. A empresa, que saiu de R$ 586 para R$ 0,07, sofreu com uma expansão acelerada e operações deficitárias, especialmente no e-commerce. Uma recuperação judicial e uma profunda reorganização foram necessárias, incluindo a saída do segmento B2C. Gafisa e Azul: Gigantes que Viram Seu Valor Evaporar A incorporadora Gafisa (GFSA3) despencou 99,92%, passando de R$ 283,20 para R$ 0,22. Mudanças estratégicas constantes e disputas societárias marcaram seu caminho. Já a companhia aérea Azul (AZUL4/AZUL3) registrou uma queda de 99,91%, saindo de R$ 20.600 para R$ 19,05. O alto endividamento, agravado pela pandemia e pelo custo financeiro em dólar, tornou sua estrutura de capital insustentável. Gol e Americanas: Recuperação Judicial e Perdas Históricas A Gol (GOLL4/GOLL54) entrou em recuperação judicial nos EUA em 2024, após anos acumulando dívidas, e viu suas ações caírem 99,85%, de R$ 6,88 para R$ 0,01. A Americanas (AMER3), por sua vez, protagonizou uma das maiores perdas da história recente da Bolsa, com uma queda de 99,46% (de R$ 903 para R$ 4,92), após a revelação de inconsistências contábeis bilionárias em janeiro de 2023. Casas Bahia e Ambipar: O Impacto dos Juros Altos e da Expansão Agressiva A varejista Casas Bahia (VIIA3/BHIA3) enfrentou uma crise aguda em 2026, com um pedido de recuperação judicial para renegociar R$ 28 bilhões em dívidas, resultando em uma queda de 99,41% (de R$ 57,75 para R$ 0,34). A Ambipar (AMBP3), que cresceu rapidamente por aquisições, viu suas ações derreterem 99,21% (de R$ 20,34 para R$ 0,16) devido a preocupações com endividamento e estrutura financeira. Infracommerce, Viveo, Oi, Raízen, PDG e Marisa: Outros Casos de Grandes Desvalorizações A empresa de soluções para e-commerce Infracommerce (IFCM3) perdeu 97,17% de seu valor (de R$ 62,80 para R$ 1,78), enfrentando dificuldades em gerar caixa. A distribuidora de produtos para saúde Viveo (VVEO3) caiu 95,44% (de R$ 15,80 para R$ 0,72), pressionada por despesas financeiras. A Oi (OIBR3), já fragilizada, teve sua

Leia mais

Colapso na Bolsa: Gigantes Brasileiras Derretem Quase 100% do Valor de Mercado em 2023; Veja Quem Perdeu Mais

Gigantes Brasileiras Sofrem Derrocada Histórica na Bolsa: Juros Altos e Dívidas Levam a Perdas de Quase 100% O início de 2023 marcou um período sombrio para diversas empresas de grande porte na Bolsa de Valores brasileira, a B3. Setores variados foram abalados por colapsos financeiros sem precedentes, com algumas companhias vendo seu valor de mercado despencar para perto de zero. A combinação de juros elevados e endividamento excessivo se mostrou devastadora para modelos de negócio já fragilizados. Grandes nomes como Casas Bahia, Americanas e Azul lideram uma lista de empresas que enfrentaram desvalorizações extremas, chegando a atingir 99,9% de perda. Para tentar sobreviver a este cenário adverso, muitas dessas companhias precisaram recorrer a processos de recuperação judicial, medidas que frequentemente resultam em sacrifícios significativos para os antigos acionistas. Conforme apurado pela Gazeta do Povo, o ambiente econômico desafiador, com custos de crédito nas alturas e um consumo mais retraído, expôs as vulnerabilidades de empresas que já acumulavam passivos consideráveis. As informações detalhadas sobre essa crise e seus desdobramentos foram divulgadas pela equipe de reportagem da Gazeta do Povo. Sequoia Logística Lidera o Ranking de Desvalorização com Queda de 99,99% A Sequoia Logística se destaca no cenário de perdas com uma desvalorização impressionante de 99,99%. A empresa, que antes valia R$ 586 por ação, viu seu valor cair para meros R$ 0,07. Esse colapso reflete profundas dificuldades em seu modelo de negócio e gestão. Seguindo de perto, a incorporadora Gafisa registrou um recuo de 99,92%, enquanto a companhia aérea Azul perdeu 99,91% de seu valor original. Outras empresas amplamente conhecidas pelo público brasileiro, como a Gol, as Lojas Americanas e as Casas Bahia, também sofreram perdas superiores a 99%, evidenciando um derretimento quase total do patrimônio investido nessas marcas. Juros Altos e Endividamento: Vilões Comuns por Trás da Crise Embora cada empresa enfrente seus próprios desafios internos, como os problemas contábeis das Americanas ou a expansão agressiva da Sequoia, um fator comum tem sido o ambiente de juros elevados. Taxas de juros altas tornam o acesso a crédito e a rolagem de dívidas antigas significativamente mais caros. Muitas dessas gigantes já operavam com um alto nível de endividamento. Com o custo do dinheiro disparando e o consumo das famílias enfraquecido, a capacidade de financiar prejuízos se tornou insustentável. Esse aperto financeiro severo afugentou a confiança dos investidores, provocando a rápida e drástica queda no preço das ações. Recuperação Judicial: Um Caminho Doloroso para Acionistas Para evitar a falência total, diversas empresas optaram pela recuperação judicial ou extrajudicial. Este é um pedido formal de socorro à Justiça, com o objetivo de suspender cobranças e renegociar prazos com credores, permitindo uma reestruturação. Durante esses processos, é comum a ocorrência de reestruturações societárias e o grupamento de ações. O grupamento une várias ações de baixo valor em uma única de maior valor, buscando evitar que os papéis negociem por centavos. No entanto, essa medida frequentemente resulta em uma diluição agressiva, onde o antigo acionista passa a deter uma participação significativamente menor na empresa. Oi

Leia mais

Descubra os 10 Países que Menos Compram do Brasil: De Tilápia ao Vaticano a Biquínis no Saara Ocidental

Os Países Mais Incomuns Compradores de Produtos Brasileiros: Uma Olhada Detalhada nas Exportações Mínimas Você já se perguntou para onde vão alguns dos produtos brasileiros que não chegam aos nossos maiores parceiros comerciais? A Secretaria de Comércio Exterior (Secex) revelou uma lista peculiar dos dez destinos que menos adquiriram mercadorias do Brasil nos últimos 12 meses, encerrados em julho deste ano. Juntos, esses locais movimentaram uma quantia irrisória de apenas US$ 72,5 mil, um valor que se compara a meros 21 segundos de exportações para a China, o principal parceiro comercial do Brasil. Essa lista inclui nomes que fogem do comum, desde nações insulares remotas até territórios com realidades geopolíticas complexas. A diversidade de destinos e a singularidade dos produtos comprados oferecem um vislumbre fascinante sobre as nichos de mercado e as relações comerciais menos exploradas do Brasil no cenário global. Vamos mergulhar nos detalhes e descobrir o que esses países, que representam uma parcela tão pequena do comércio exterior brasileiro, escolheram importar de nossa produção. Os dados, divulgados pela Secex, pintam um quadro intrigante sobre as pontas mais distantes da nossa balança comercial. Vaticano: Filé de Tilápia e Tecnologia de Ponta em Pequenas Doses O Vaticano, um estado soberano de dimensões reduzidas, figura surpreendentemente entre os que menos compram do Brasil. Nos últimos 12 meses, o país adquiriu quase US$ 19 mil em produtos brasileiros. As importações, concentradas em janeiro e abril, incluíram filés de tilápia vindos do Mato Grosso do Sul, além de máquinas e equipamentos do Rio de Janeiro e partes de rolamento de São Paulo. Coreia do Norte e Ilhas Marianas: Compras Mínimas e Produtos Específicos A Coreia do Norte registrou uma compra de apenas US$ 127 em miudezas comestíveis de suíno, provenientes de uma empresa cearense. Este país, conhecido por seu regime isolacionista e tensões geopolíticas, demonstra uma interação comercial mínima com o Brasil. Já as Ilhas Marianas do Norte, um território ultramarino dos Estados Unidos no Pacífico, limitaram suas importações a US$ 21 em margarina, evidenciando um volume de negócios quase inexistente. Saara Ocidental, Antártida e Tuvalu: Moda, Ciência e Sobrevivência na Pauta O Saara Ocidental, território disputado na África, importou US$ 26 em biquínis e maiôs de uma fabricante gaúcha. A Antártida, continente de pesquisa científica, adquiriu US$ 615 em peças de equipamentos elétricos, como transformadores e conversores. Tuvalu, uma nação insular vulnerável às mudanças climáticas, comprou US$ 1.420 em equipamentos elétricos e objetos de vidro, mostrando uma necessidade de bens específicos para sua infraestrutura. Niue, Ilhas Åland, Groenlândia e Svalbard/Jan Mayen: Diversidade Geográfica e Produtos Variados Niue, um país isolado na Oceania, gastou US$ 2.954 em produtos brasileiros, incluindo móveis do Rio Grande do Sul e objetos de vidro. As Ilhas Åland, arquipélago finlandês, importaram US$ 9,6 mil em couros e solventes. A Groenlândia, maior ilha do mundo, adquiriu quase US$ 16 mil em máquinas para a indústria alimentícia e aparelhos de eletrodiagnóstico do Paraná. Por fim, Svalbard e Jan Mayen, territórios noruegueses no Ártico, compraram quase US$ 23 mil em calçados

Leia mais

STF Forma Maioria Para Tributar Lucros da Vale no Exterior: Gigante da Mineração Pode Pagar R$ 34 Bilhões

STF decide a favor da União e pode taxar lucros internacionais da Vale O Supremo Tribunal Federal (STF) formou maioria de votos nesta quinta-feira (27) para autorizar a cobrança de impostos sobre os lucros de empresas controladas pela mineradora Vale S/A no exterior. A decisão atende a um recurso da União e reverte entendimento anterior do Superior Tribunal de Justiça (STJ). A disputa gira em torno da tributação de lucros de subsidiárias da Vale localizadas na Bélgica, Dinamarca e Luxemburgo. O STJ havia vetado a incidência do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) sobre esses lucros, argumentando que tratados contra a dupla tributação impediam a cobrança antes da distribuição de dividendos à matriz brasileira. A decisão do STF, que ainda será finalizada em sessão virtual nesta sexta-feira (28), pode gerar um impacto financeiro significativo para a Vale, estimado em cerca de R$ 34 bilhões. Conforme dados da Receita Federal de 2023, o potencial de arrecadação para os cofres públicos chega a R$ 142,5 bilhões entre 2017 e 2021, além de uma projeção anual de R$ 28,5 bilhões para os anos futuros. A informação foi divulgada pelo Supremo Tribunal Federal. Entendimento do STF: Universalidade e Tratados Internacionais A maioria dos ministros acompanhou o voto divergente do ministro Gilmar Mendes. Ele defendeu que a Receita Federal não tributa o lucro da empresa estrangeira diretamente no exterior, mas sim o **acréscimo patrimonial** da matriz brasileira, que é a controladora. Mendes argumentou que, sob o princípio da universalidade, a pessoa jurídica residente no Brasil deve reportar seu rendimento global. Para Gilmar Mendes, os tratados de bitributação têm como objetivo evitar a “dupla tributação jurídica”, onde o mesmo sujeito é tributado pela mesma renda por dois Estados. Na situação da Vale, ocorreria apenas a “dupla tributação econômica”, afetando pessoas jurídicas distintas (matriz e subsidiária), que pode ser mitigada por mecanismos internos de compensação de impostos. Este entendimento foi seguido pelos ministros Alexandre de Moraes, Nunes Marques, Cristiano Zanin, Flávio Dino e Cármen Lúcia, totalizando seis votos. Voto do Relator e Divergência Parcial O relator do processo, ministro André Mendonça, votou contra o recurso da União, mantendo a decisão favorável à Vale. Ele sustentou que as convenções internacionais para evitar a bitributação devem prevalecer sobre a legislação interna, com base no critério da especialidade, conforme o Código Tributário Nacional e a Convenção de Viena sobre o Direito dos Tratados. O ministro Luiz Fux acompanhou integralmente seu voto. Por outro lado, o ministro Dias Toffoli apresentou uma terceira corrente, votando pelo provimento parcial do recurso. Ele concordou com o relator em afastar a cobrança sobre os lucros das subsidiárias em países com tratados contra bitributação com o Brasil (Bélgica, Dinamarca e Luxemburgo). Contudo, Toffoli votou a favor do Fisco em relação à subsidiária nas Bermudas, reconhecendo a constitucionalidade do uso do Método de Equivalência Patrimonial (MEP) para tributar lucros em paraísos fiscais. Impacto da Decisão para a Vale e o Fisco A decisão do STF representa uma mudança

Leia mais

TCU Libera “Dinheiro Esquecido” para Garantir Novo Desenrola e Impulsionar Renegociação de Dívidas em Eleições

TCU autoriza uso de “dinheiro esquecido” como garantia para o Novo Desenrola O Tribunal de Contas da União (TCU) tomou uma decisão importante nesta terça-feira (25) que impacta diretamente o programa Novo Desenrola, iniciativa do governo federal para renegociação de dívidas. Os ministros derrubaram, por 5 votos a 3, uma medida cautelar que havia suspendido o uso de recursos do chamado “dinheiro esquecido” como garantia para as operações de crédito. Essa liberação permite que o Ministério da Fazenda e o Banco do Brasil utilizem valores que antes estavam retidos para assegurar novas operações de empréstimo. A decisão, contudo, ainda não é o julgamento final do mérito da questão, mas representa um avanço significativo para a continuidade do programa, especialmente em um ano eleitoral. A análise do TCU focou na urgência da suspensão, considerando que a política pública já estava em andamento. A medida provisória que viabiliza o uso desses fundos ainda aguarda aprovação do Congresso Nacional, mas a decisão do TCU evita uma interrupção abrupta antes de uma análise legislativa definitiva. Conforme informação divulgada pelo TCU, a decisão visa não invadir competências do Congresso Nacional. Como o “dinheiro esquecido” funcionará no Novo Desenrola A medida provisória que instituiu o Novo Desenrola direcionou valores que os bancos deveriam devolver a pessoas físicas e jurídicas para o Fundo de Garantia de Operações (FGO). Essencialmente, esses recursos se tornaram uma espécie de colchão de segurança para as novas operações de crédito destinadas à quitação de dívidas. Na prática, os bancos oferecem os empréstimos com seus próprios recursos. O FGO, utilizando o “dinheiro esquecido”, atua para minimizar o risco de inadimplência. Ou seja, o governo não gasta esse dinheiro imediatamente, mas ele pode ser acionado para cobrir perdas caso os tomadores dos empréstimos não consigam honrar os pagamentos das parcelas renegociadas. Impacto financeiro e resultados do programa Uma auditoria do TCU revelou que os chamados “valores a devolver” nos bancos sofreram uma redução considerável. Em abril, o montante era de R$ 10,3 bilhões, mas em junho, após as transferências para o FGO, caiu para R$ 5,12 bilhões. Desse valor remanescente, R$ 5 bilhões já estavam destinados à cobertura de riscos do Novo Desenrola. Até o dia 13 de agosto, o programa já havia promovido a renegociação de R$ 25,51 bilhões em dívidas atrasadas, superando a meta inicial de R$ 20 bilhões. Graças aos descontos oferecidos pelos bancos, o valor efetivamente pago pelos consumidores caiu para R$ 5,09 bilhões, representando uma redução média de aproximadamente 80%. Do total renegociado, R$ 3,8 bilhões foram parcelados, enquanto o restante foi quitado à vista. O que diz o TCU sobre a decisão O ministro revisor Odair Cunha, que apresentou o entendimento favorável à liberação, argumentou durante o julgamento que o risco, embora existente, não era suficientemente elevado para justificar a interrupção de uma política pública em vigor. Ele ressaltou que a medida provisória ainda passará pelo crivo do Congresso Nacional. “A demora, Sr. Presidente, revela que o risco, ainda que existente e detectável, não foi considerado suficiente, elevado,

Leia mais

JAC Motors encolhe no Brasil: De 70 lojas a 3 e catálogo reduzido, montadora chinesa reestrutura vendas online

JAC Motors fecha a maioria das lojas no Brasil e aposta em vendas online e picapes Uma das primeiras montadoras chinesas a desembarcar no Brasil, a JAC Motors passou por uma drástica reestruturação. A rede de concessionárias, que chegou a contar com cerca de 70 unidades espalhadas pelo país desde 2011, foi reduzida a apenas três lojas em funcionamento. Essa mudança acompanha um enxugamento significativo do catálogo de modelos oferecidos. A empresa afirma que a decisão não está ligada diretamente à crise econômica brasileira ou à chegada de novas concorrentes chinesas, como BYD e GWM. Em vez disso, a JAC Motors alega estar passando por uma reestruturação no formato de vendas, com um foco renovado em modelos mais rentáveis e na expansão do alcance da marca através de canais digitais. Conforme informação divulgada pela JAC Motors, a montadora tem investido em um modelo de vendas online e a distância, que tem apresentado resultados positivos. Esse formato visa aumentar a agilidade e flexibilidade no atendimento aos clientes em diferentes regiões do país, complementando a estrutura física que restou. Queda acentuada nas vendas impulsiona reestruturação A redução drástica na presença física da JAC Motors no Brasil reflete uma forte queda em suas vendas. De janeiro a julho deste ano, a marca emplacou apenas 346 unidades, uma retração de 43,8% em comparação com o mesmo período do ano passado, segundo dados da Fenabrave. O segmento de elétricos de passeio sofreu ainda mais, com uma queda de 65,6%. Para contextualizar, neste mesmo período, a BYD liderou as vendas entre as chinesas com 122,4 mil veículos emplacados, seguida pela GWM com 44,5 mil unidades. Essas duas marcas se consolidaram como as mais vendidas do país entre as montadoras da China. Foco em picapes e novo modelo de atuação A JAC Motors declarou que está conduzindo um processo de reposicionamento estratégico no mercado brasileiro, concentrando seus esforços no segmento de picapes. A estratégia inclui o foco em picapes a diesel e modelos 100% elétricos. Em seu primeiro ano de operação no Brasil, a JAC chegou a emplacar 23,7 mil veículos, um número distante do atual. A rede de pontos de venda hoje se concentra em São Paulo, Curitiba e Porto Alegre. Apesar da redução de lojas, a montadora mantém uma rede de assistência técnica com 140 pontos de atendimento em todo o país. A empresa chegou a apostar exclusivamente em veículos elétricos em 2022, mas diante das mudanças de mercado, aumento da concorrência e elevação de impostos para eletrificados, voltou a investir em motores a combustão. Hunter: a aposta da JAC Motors no mercado de picapes O modelo Hunter, uma picape média robusta com motor turbodiesel e tração 4×4, é o principal produto da marca no varejo e representa essa nova fase. Voltada para o trabalho pesado e com 8 anos de garantia, o modelo é avaliado em R$ 239 mil e compete diretamente com modelos como Toyota Hilux, Ford Ranger e Chevrolet S10, além de outras picapes chinesas como a BYD Shark e a GWM

Leia mais

CVC em Crise: Ações Despencam 97% e Gigante do Turismo Busca “Figital” para Sobreviver em 2026

CVC Corp em Alerta: Queda Brusca no Valor e Busca por Novo Rumo no Mercado Brasileiro A CVC Corp, outrora sinônimo de viagens no Brasil, vive um momento delicado. Desde 2019, suas ações acumulam uma desvalorização impressionante de 97%, levando seu valor de mercado para menos de R$ 1 bilhão. A empresa, que planeja uma reestruturação em agosto de 2026, enfrenta um cenário desafiador com dívidas elevadas, juros altos e uma transformação significativa no comportamento dos viajantes. A situação complexa da CVC é resultado de uma combinação de fatores internos e externos. A confiança dos investidores foi abalada em 2020 com a revelação de distorções contábeis que somaram R$ 362,4 milhões. Pouco depois, a pandemia de COVID-19 paralisou o setor de turismo globalmente. Atualmente, a alta taxa Selic no Brasil encarece o pagamento de dívidas, enquanto o preço do petróleo impacta diretamente o custo das passagens aéreas, reduzindo a margem de lucro da companhia, mesmo em operações bem-sucedidas. A forma como os consumidores planejam e compram viagens também mudou drasticamente. Se antes as lojas físicas eram o ponto central para a organização de roteiros, hoje a maioria das decisões acontece online, impulsionada pela conveniência do celular. Essa digitalização favoreceu plataformas online e pegou a CVC em um modelo de negócios com altos custos fixos, como a manutenção de lojas em shoppings. Especialistas apontam que o desafio vai além de ter um site, exigindo uma comunicação eficaz com as novas gerações, que buscam agilidade e uma experiência digital fluida, sem perder a confiança histórica da marca. Para reverter esse quadro, a CVC aposta na estratégia “figital”, uma fusão entre o físico e o digital. A ideia é utilizar canais digitais, como redes sociais e o site oficial, para atrair clientes e, em seguida, direcioná-los para as lojas físicas, onde agentes auxiliam na conclusão da compra. Cerca de 60% do fluxo nas lojas já é gerado por esse interesse inicial online. Além disso, a empresa tem adaptado o formato de suas unidades. Em vez de focar apenas em grandes lojas em locais de alto custo, a CVC tem investido em franquias menores e quiosques, inclusive em cidades do interior. Essa mudança visa reduzir os custos operacionais e diluir o risco do investimento entre a empresa e os franqueados. Financeiramente, o cenário ainda é desafiador. Apesar de ter gerado R$ 35,5 milhões em caixa no segundo trimestre de 2026, a CVC registrou um prejuízo líquido de R$ 72,5 milhões. O alto custo das dívidas, como as debêntures, devido aos juros atrelados ao CDI, é um fator crucial. Recentemente, a movimentação da Apex Partners, uma gestora de fundos sob investigação, ao vender parte de sua participação, também pressionou as ações para baixo. A gestão atual trabalha para demonstrar a solidez do rumo operacional, mas o sucesso financeiro ainda depende da queda dos juros no país, conforme apurado pela equipe de reportagem da Gazeta do Povo.

Leia mais

Lula propõe “Desenrola” para clubes de futebol quebrados e critica “má administração” e patrocínios de bets

Presidente Lula sugere criação de programa “Desenrola” para clubes de futebol em crise financeira O presidente Luiz Inácio Lula da Silva (PT) indicou que sugeriu à Caixa Econômica Federal a implementação de uma linha de renegociação de dívidas específica para clubes de futebol. A proposta visa oferecer uma alternativa para equipes que enfrentam graves dificuldades financeiras, muitas vezes decorrentes de administração inadequada. A ideia, inspirada no sucesso do programa “Desenrola” voltado para pessoas físicas, surge como um contraponto aos patrocínios oferecidos por casas de apostas (bets) e outras fontes controversas. Lula expressou preocupação com a atual realidade financeira do esporte, destacando salários elevados em relação à economia do país. Essas declarações foram feitas durante entrevista à Record TV, onde o presidente também lamentou a situação do Corinthians, seu clube de coração, que tem enfrentado limitações para contratações de destaque. A proposta do “Desenrola” para clubes de futebol busca reestruturar o setor, abordando a raiz dos problemas financeiros enfrentados por muitas agremiações. Conforme informação divulgada, o presidente criticou o modelo de financiamento atual, questionando a permissividade com patrocínios de fontes como sites de apostas e até de conteúdo adulto. A Caixa e o financiamento de estádios A Caixa Econômica Federal já possui histórico de envolvimento financeiro com clubes de futebol. Um exemplo notório é o financiamento da Neo Química Arena, estádio do Corinthians. O empréstimo inicial foi de R$ 400 milhões, destinado à construção, mas o valor total a ser pago, com juros, já ultrapassa R$ 642 milhões. O projeto contou com recursos do BNDES, através do programa ProCopa Arenas, que financiou diversas obras para a Copa do Mundo de 2014. Originalmente, os recursos foram repassados à empreiteira Odebrecht. No entanto, após a Operação Lava Jato, a empresa teve dificuldades em honrar seus compromissos, e a dívida foi transferida para o Corinthians. O acordo atual prevê o pagamento com juros anuais de 2%, acrescidos da inflação, com prazo de quitação até 2041. Há negociações em andamento para que os naming rights da arena sejam cedidos à Caixa em troca de parte dessa dívida, demonstrando a complexidade das relações financeiras entre o banco e os clubes. Críticas à administração e salários no futebol Lula enfatizou que a principal causa da crise financeira nos clubes é a “má administração”. Segundo o presidente, os times pagam salários que não são compatíveis com a realidade econômica do Brasil. Essa prática, aliada a uma gestão financeira deficitária, leva as agremiações a um ciclo de endividamento. A sugestão de um programa como o “Desenrola” visa justamente oferecer um mecanismo para que os clubes possam renegociar suas dívidas, buscando condições mais favoráveis e sustentáveis. A proposta de Lula busca, portanto, uma solução estrutural para os problemas financeiros do futebol brasileiro, incentivando uma gestão mais responsável e alinhada à capacidade econômica do país. O Corinthians e a situação financeira do clube A situação do Corinthians, clube pelo qual Lula demonstra grande apreço, foi explicitamente mencionada. O presidente lamentou a dificuldade do time em adquirir jogadores de qualidade, refletindo as

Leia mais

IVA no Brasil: Alíquota pode bater 27,91% e se tornar a maior do mundo, veja o impacto nas empresas

Novo IVA pode se tornar o maior do mundo com alíquota estimada em 27,91% A poucos meses da implementação do novo Imposto sobre Valor Agregado (IVA), que faz parte da reforma tributária, o Brasil se aproxima de ter a maior alíquota de IVA do planeta. Uma estimativa recente do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) sinaliza que a alíquota de referência pode atingir 27,91%. Essa projeção, divulgada no final de junho, é superior à anterior de 26,5% da Secretaria Especial da Reforma Tributária (SERT). A incerteza sobre o percentual final, que deve ser definido pelo Senado até 30 de outubro, já causa apreensão em empresas, dificultando o planejamento de preços, contratos e investimentos para 2027. O Ministério da Fazenda informou que cumprirá os prazos para apresentar a proposta da alíquota da Contribuição sobre Bens e Serviços (CBS), uma das componentes do novo IVA. A Receita Federal tem até 14 de setembro para submeter sua proposta ao Tribunal de Contas da União (TCU). Cronograma apertado gera insegurança para o setor produtivo O cronograma estabelecido para a definição da alíquota do IVA gera um cenário de incerteza para as empresas. A professora Tatiana Migiyama, da Fipecafi, destaca que a falta de clareza já impacta decisões cruciais, como a elaboração de orçamentos e a negociação de contratos de longo prazo, onde cláusulas de reajuste se tornam difíceis de prever. O novo IVA unificará tributos federais, estaduais e municipais, substituindo o ICMS, ISS, IPI, PIS e Cofins. A alíquota de referência estimada de 27,91% coloca o Brasil em uma posição de destaque mundial em termos de tributação sobre o consumo, superando países como a Hungria (27%) e a média da OCDE (19,67%). Reforma visa preservar arrecadação, mas não necessariamente reduzir carga tributária Especialistas apontam que a reforma tributária tem como objetivo principal a preservação do nível de arrecadação atual, o que sugere que a carga tributária sobre o consumo não deve diminuir significativamente. Ricieri Calixto, da Salamacha Advocacia, explica que concessões de reduções e tratamentos favorecidos para determinados setores podem elevar a alíquota de referência para os demais segmentos. A alta alíquota potencial do IVA levanta preocupações sobre a competitividade do Brasil no cenário internacional. João Gabriel Pio, da FIEMG, ressalta que investidores estrangeiros e empresas locais analisam rigorosamente o ambiente fiscal. Para o sucesso da reforma, é fundamental que mecanismos como a não cumulatividade e o aproveitamento de créditos funcionem de maneira eficiente. Regulamentação pendente de mais de 160 pontos gera preocupação Além da alíquota, a regulamentação de mais de 160 pontos da reforma tributária ainda está pendente. Questões como a definição de produtos com alíquota zero, a manutenção da competitividade da Zona Franca de Manaus e a fixação das alíquotas do Imposto Seletivo (o “imposto do pecado”) dependem de atos conjuntos da Receita Federal e do Comitê Gestor do IBS. A transição para o novo sistema começa em 1º de janeiro de 2027, com a entrada em vigor do IBS e a cobrança definitiva da CBS. A substituição gradual

Leia mais

Newsletter

Assine nossa newsletter e fique por dentro das novidades!